Facture électronique : le calendrier 2026-2027 distingue réception et émission
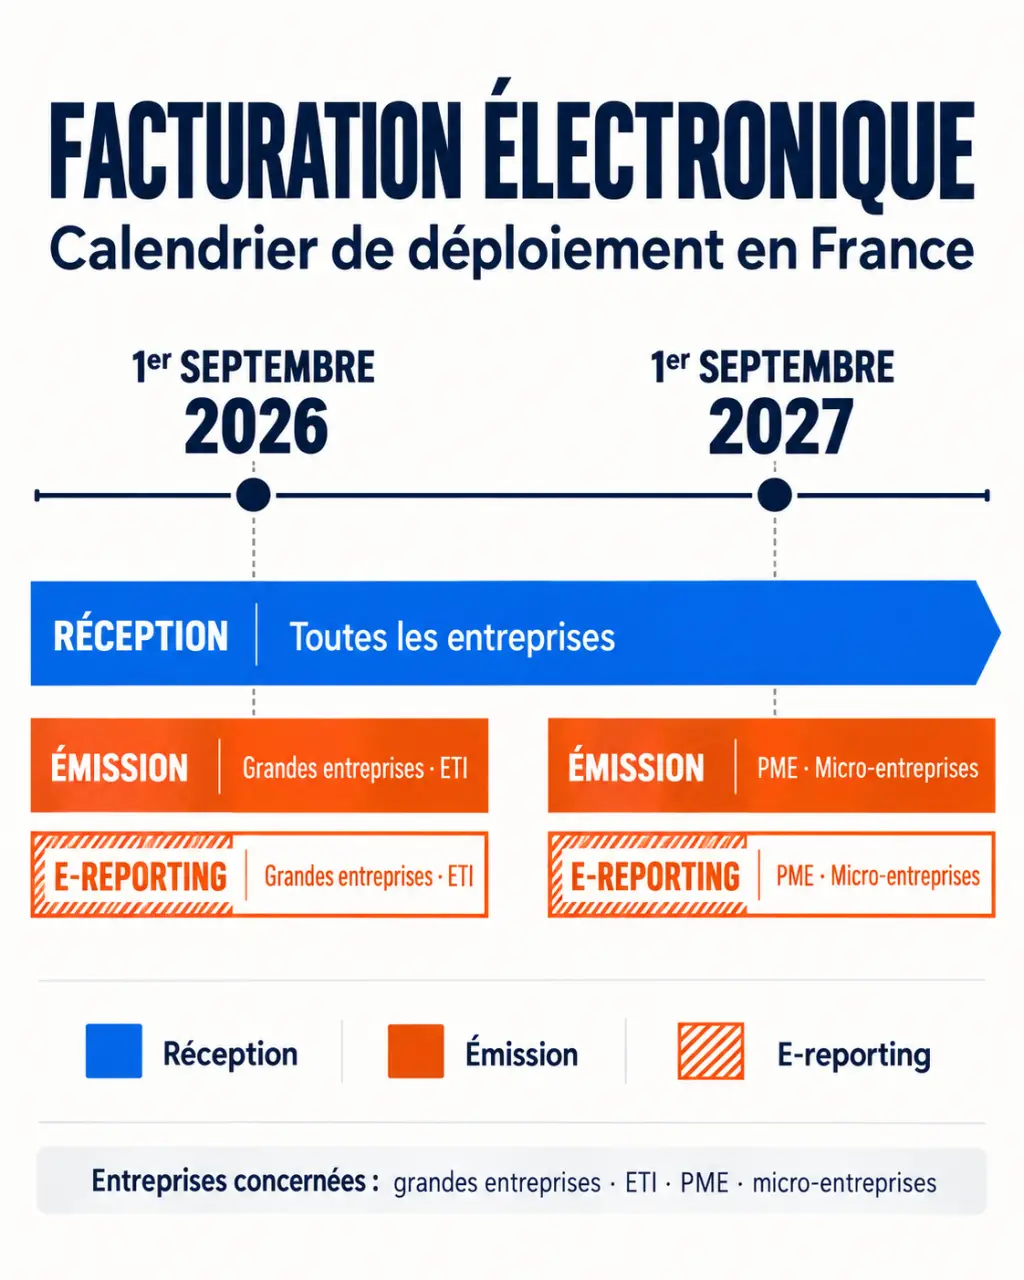
Le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France devront pouvoir recevoir des factures électroniques. L’émission deviendra obligatoire à cette même date pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME et micro-entreprises. Le calendrier de l’e-reporting suit celui de l’émission. Pour une petite structure, attendre septembre 2027 avant de s’équiper serait donc une erreur.
Deux échéances, mais trois obligations à organiser
La réception, l’émission et la transmission de données fiscales correspondent à des fonctions distinctes. Une entreprise peut devoir recevoir les factures de ses fournisseurs avant d’être tenue d’émettre les siennes dans le nouveau circuit.
Testez vos connaissances sur le calendrier de la facture électronique
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire | E-reporting |
|---|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| Entreprises de taille intermédiaire, ou ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, dont les TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises, dont les micro-entrepreneurs concernés | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Ces dates s’appliquent aux obligations entrant dans le champ de la réforme. L’e-reporting ne concerne donc pas indistinctement chaque opération : son application dépend notamment de la clientèle, du lieu de l’opération et des règles de TVA.
Le statut d’indépendant ne constitue pas, à lui seul, une catégorie de taille d’entreprise. Pour déterminer l’échéance, faites confirmer votre classement par votre expert-comptable : l’effectif seul ne suffit pas, les critères financiers doivent également être examinés.
Exemple : une petite agence de communication devra recevoir les factures électroniques de ses grands fournisseurs dès septembre 2026. Son obligation d’émission commencera en septembre 2027. Elle peut néanmoins anticiper cette seconde étape avec son prestataire.
Identifier les opérations concernées avant de modifier ses factures
Entre professionnels en France : la facturation électronique
L’e-invoicing vise principalement les opérations entre entreprises assujetties à la TVA établies en France. Être assujetti ne signifie pas nécessairement facturer de la TVA : un micro-entrepreneur en franchise en base peut être concerné. Les associations et professions libérales doivent, elles aussi, examiner leur situation fiscale et la nature de leurs opérations, plutôt que se fier uniquement à leur statut.
Certaines opérations exonérées bénéficient d’exclusions spécifiques. Il faut également intégrer les factures d’acompte concernées à l’analyse, et pas seulement les factures de solde.
Particuliers et international : la transmission de données
Les ventes à des particuliers et certaines opérations internationales relèvent de l’e-reporting : l’entreprise transmet à l’administration des données de transaction, sans nécessairement adresser au client une facture électronique par le circuit B2B français. Des données de paiement sont également attendues pour certaines opérations, notamment lorsque la TVA est exigible à l’encaissement.
Une entreprise ayant une clientèle mixte doit donc prévoir plusieurs traitements. Un commerce vendant aux particuliers et aux professionnels ne peut pas appliquer une règle unique à toutes ses recettes. La fréquence des transmissions doit être vérifiée selon son régime et ses obligations.
Secteur public et outre-mer : des circuits à distinguer
Les factures adressées au secteur public passent déjà par Chorus Pro : il ne faut pas attendre les nouvelles échéances pour respecter cette obligation. En outre-mer, la Guadeloupe, la Martinique et La Réunion entrent dans le périmètre territorial de la réforme. La Guyane, Mayotte et les collectivités disposant de règles fiscales particulières nécessitent une analyse distincte ; leurs échanges avec la métropole peuvent notamment soulever des obligations d’e-reporting.
Choisir une plateforme, pas simplement un export PDF
Une facture électronique conforme n’est pas un simple PDF envoyé par courriel. Elle comporte des données structurées exploitables automatiquement et transite par une plateforme agréée par l’administration, également connue sous l’appellation de plateforme de dématérialisation partenaire, ou PDP.
Concrètement, votre logiciel prépare la facture, puis la plateforme assure sa transmission vers celle du destinataire et communique les données requises à l’administration. Votre logiciel habituel peut rester votre interface de travail s’il est correctement raccordé. Demandez à l’éditeur de préciser ce qui est inclus, ce qui dépend d’un partenaire et ce qui exige une intervention manuelle.
- Réception : attribution des accès, notifications et validation des achats.
- Émission : gestion des factures, avoirs, acomptes et anomalies.
- E-reporting : couverture des ventes aux particuliers, de l’international et des paiements concernés.
- Comptabilité : intégration sans ressaisie et rapprochement des règlements.
- Contrat : coût total, assistance, archivage, export et réversibilité.
Considérez le suivi des statuts comme une lanterne dans le circuit de facturation : il doit éclairer l’endroit précis où une facture s’arrête. Une facture déposée n’est pas nécessairement reçue, acceptée ou payée. Lors d’une démonstration, demandez au prestataire de retrouver une facture rejetée, d’expliquer la cause et de montrer qui reçoit l’alerte. Ce test révèle davantage l’utilité quotidienne de la solution qu’un écran de création de facture.
Mettre les mentions et la conservation en conformité
La réforme prévoit quatre nouvelles mentions, à intégrer selon la situation, en complément des mentions déjà obligatoires :
- Le SIREN du client.
- L’adresse de livraison des biens, lorsqu’elle diffère de l’adresse du client.
- La nature des opérations : livraisons de biens, prestations de services ou les deux.
- La mention « Option pour le paiement de la taxe d’après les débits », lorsque cette option s’applique.
La préparation commence donc dans le fichier clients. Un identifiant manquant ou une adresse mal renseignée peut empêcher le traitement attendu, même avec un logiciel adapté. Nettoyez les doublons et vérifiez les coordonnées avant les premiers tests.
Les factures électroniques doivent être conservées sous forme informatique pendant six ans au titre fiscal. Cette durée ne remplace pas les autres obligations : les pièces comptables sont généralement à conserver dix ans. Prévoyez un archivage garantissant authenticité de l’origine, intégrité du contenu et lisibilité, avec possibilité de restitution. Un cachet électronique qualifié peut contribuer à cette sécurisation, sans constituer l’unique solution possible.
Préparer la bascule avec un test complet avant l’échéance
Le bon objectif n’est pas seulement d’avoir signé un contrat à temps. Il faut pouvoir traiter une facture réelle, de sa réception jusqu’à son enregistrement comptable, et savoir corriger une anomalie.
- Cartographiez vos flux : achats, ventes, acomptes, avoirs, particuliers, professionnels et international.
- Confirmez votre calendrier : catégorie d’entreprise, régime de TVA et opérations concernées avec votre conseil.
- Choisissez votre plateforme : vérifiez son agrément sur les ressources de la DGFiP et sa compatibilité avec vos outils.
- Paramétrez les données : mentions, coordonnées clients, droits d’accès et échanges comptables.
- Testez les exceptions : rejet, avoir, paiement partiel et absence de validation interne.
- Formez les équipes : désignez une personne responsable des alertes et une suppléante.
Pour valider un cas particulier, consultez la rubrique « Je passe à la facturation électronique » sur impots.gouv.fr, les ressources de Service-Public.fr et la documentation Chorus Pro pour les marchés publics. Le numéro national d’assistance est le 0 806 807 807.
Pour une TPE ou une PME, la priorité reste simple : sécuriser la réception pour septembre 2026, puis préparer l’émission et l’e-reporting pour septembre 2027 sans recréer un second chantier informatique.