Exemple de facture de prestation de service : les 12 lignes qui évitent un impayé
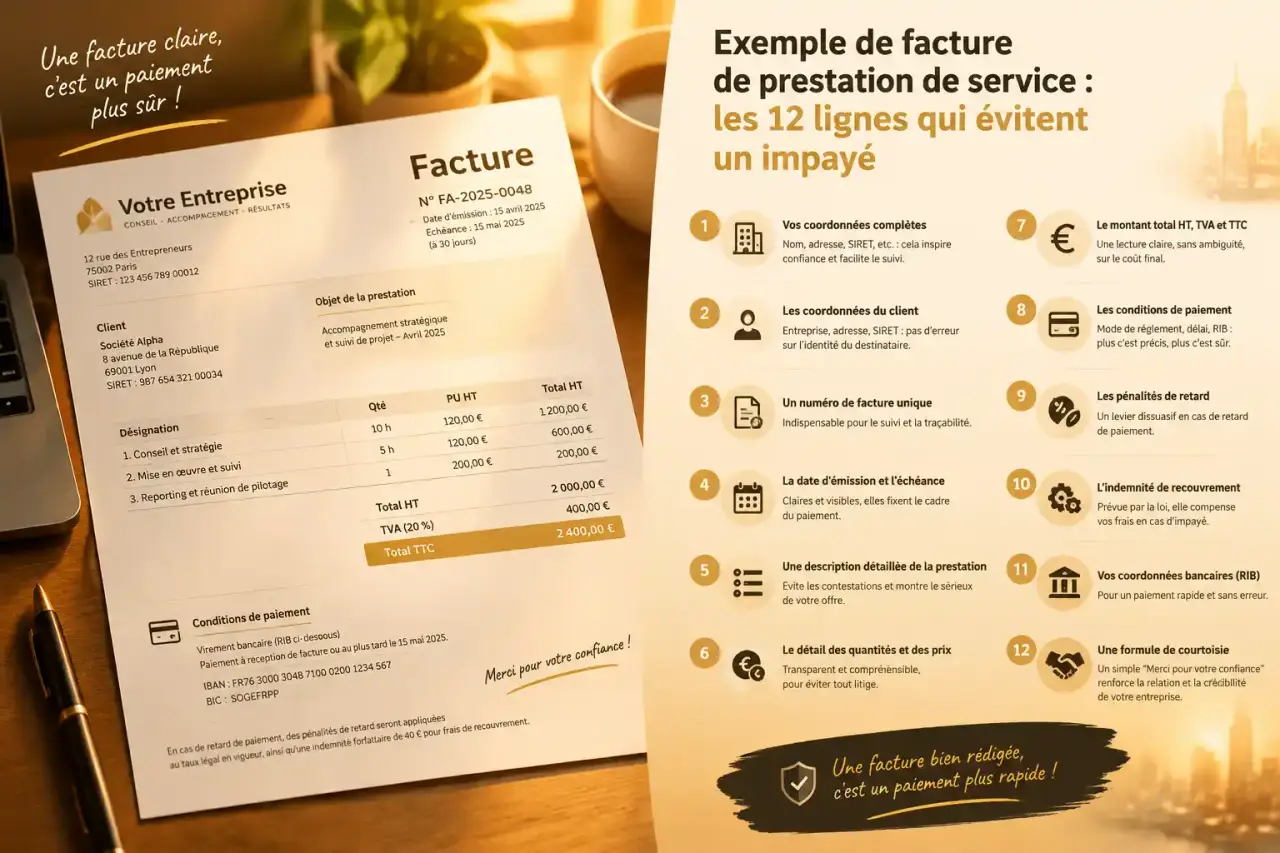
Un exemple de facture de prestation de service doit faire plus qu’afficher un montant. Il aide le client à identifier la mission, à vérifier le calcul et à connaître la date limite de paiement. Pour le prestataire, il apporte une preuve commerciale, comptable et fiscale. Voici un modèle simple à reproduire dans Word, Excel, un facturier ou un logiciel de facturation.
Un exemple rempli à adapter à votre activité
Conseil, graphisme, formation, développement web, travaux ou intervention technique : la logique reste la même. Une facture décrit une prestation réalisée, son prix et les conditions de règlement. Le contenu doit permettre au client de rapprocher facilement la facture du devis, du contrat ou du bon de commande.
Calcul du montant HT, de la TVA et du total TTC
Saisissez un montant hors taxes et sélectionnez le taux de TVA applicable.
Ce calculateur ne détermine pas le régime de TVA applicable. Vérifiez la mention réglementaire correspondant au statut du prestataire et à la situation concernée.
| Zone de la facture | Exemple à renseigner |
|---|---|
| Intitulé | FACTURE |
| Numéro | 2026-001 |
| Date d’émission | 15 juin 2026 |
| Prestataire | Camille Martin, EI, 12 rue des Lilas, 69003 Lyon |
| Identification | Siret : 123 456 789 00012 |
| Client | Société Exemple, 8 avenue des Tilleuls, 75011 Paris |
| Date de réalisation | Prestation réalisée le 10 juin 2026 |
| Désignation | Audit de référencement naturel et restitution des recommandations |
| Quantité et prix | 1 forfait × 800,00 € HT |
| TVA | TVA à 20 % : 160,00 € |
| Total | Total TTC à payer : 960,00 € |
| Règlement | Virement bancaire à 30 jours, échéance le 15 juillet 2026 |
Ce modèle reste volontairement simple. Pour une mission facturée au temps passé, remplacez le forfait par des lignes distinctes, par exemple « 6 heures de conseil stratégique × 100 € HT ». Pour une prestation récurrente, indiquez la période concernée : « Maintenance du site, juin 2026 ». Cette précision permet au client de vérifier exactement le périmètre facturé et limite les contestations.
Les mentions à vérifier avant d’émettre la facture
Une facture est à la fois un document commercial, comptable et fiscal. Elle est obligatoire entre professionnels. Lorsqu’un particulier achète une prestation de service, elle est notamment requise au-delà de 25 € TTC et lorsqu’il la demande. Même lorsqu’elle n’est pas exigée dans une situation donnée, l’émettre systématiquement facilite le suivi des ventes et des règlements.
L’identité des parties et la traçabilité
Indiquez votre nom ou votre dénomination sociale, votre adresse professionnelle et votre numéro Siret. Selon votre statut et votre activité, d’autres informations peuvent être nécessaires, comme le RCS pour un commerçant ou le RM pour un artisan. Ajoutez les coordonnées complètes du client et, pour une société, son adresse de facturation exacte.
Une erreur sur le destinataire peut bloquer la validation interne et retarder le paiement. Vérifiez aussi le nom légal de l’entreprise, surtout lorsque le nom commercial diffère de la dénomination sociale.
Le numéro de facture doit être unique, continu et chronologique. Vous pouvez utiliser une suite simple, comme 1, 2, 3, ou un préfixe annuel, comme 2026-001 et 2026-002. Ne réutilisez jamais un numéro et ne créez pas de trou inexpliqué dans la séquence. Si la numérotation redémarre chaque année, appliquez cette règle de manière constante et identifiable.
Le prix, la TVA et les conditions de paiement
Chaque ligne doit préciser la nature de la prestation, la quantité, le nombre d’heures ou le forfait, ainsi que le prix unitaire HT lorsqu’il s’applique. Faites ensuite apparaître le total HT, le taux et le montant de TVA, puis le total TTC. Une présentation claire réduit les demandes de clarification et facilite le traitement de la facture par le client.
- La date d’émission et la date de réalisation, ou la période de prestation ;
- la date d’échéance et le moyen de paiement accepté ;
- les conditions d’escompte en cas de paiement anticipé, ou la mention indiquant qu’aucun escompte n’est accordé ;
- les pénalités applicables en cas de retard de paiement ;
- l’indemnité forfaitaire pour frais de recouvrement lorsque le client est un professionnel.
La désignation doit rester assez précise pour relier la facture à la mission. « Prestation de conseil » peut être insuffisant si plusieurs interventions sont prévues. Préférez une formulation qui indique la nature du travail réalisé, la période concernée ou le livrable remis.
TVA, auto-entrepreneur et modèle adapté au bon profil
Le modèle de facture doit correspondre au régime de TVA et au statut du prestataire. Une facture avec TVA ne se remplit pas comme une facture en franchise en base. De même, un auto-entrepreneur ne doit pas reprendre mécaniquement l’en-tête d’une SAS ou d’une SARL.
| Situation | À faire apparaître |
|---|---|
| Prestataire soumis à TVA | Montant HT, taux de TVA, montant de TVA et total TTC |
| Franchise en base de TVA | Montant à payer sans TVA et la mention « TVA non applicable, art. 293 B du CGI » |
| Auto-entrepreneur | Nom, adresse, Siret, numéro de facture, détail de la prestation et mention de TVA adaptée |
| Société | Dénomination, forme juridique, siège social, Siret et informations d’immatriculation pertinentes |
Un auto-entrepreneur peut utiliser un modèle Word sobre, à condition qu’il contienne toutes les informations nécessaires. La différence porte surtout sur les mentions d’identification et sur le traitement de la TVA, pas sur la présentation graphique. Si le prestataire relève de la franchise en base, il ne doit pas ajouter de TVA et doit faire figurer clairement la mention prévue.
Le contenu de la facture doit aussi rester cohérent avec le devis ou l’accord conclu avec le client. Une intervention supplémentaire, des frais de déplacement ou un dépassement de forfait non prévus peuvent susciter un blocage, même si le calcul est exact. Présentez ces éléments sur des lignes séparées, indiquez la période ou le lieu d’intervention et conservez le devis ou l’accord correspondant dans votre suivi interne. Cette continuité documentaire aide le client à comprendre le montant et rend la facture plus difficile à contester.
Émettre, corriger et suivre la facture sans fragiliser votre preuve
Émettez la facture dès que la prestation est réalisée ou selon l’échéancier convenu avec le client. Pour une mission longue, une facture d’acompte permet d’encaisser une partie du prix avant la fin de l’intervention. Elle doit être numérotée comme les autres factures et préciser clairement qu’il s’agit d’un acompte. Le montant versé pourra ainsi être déduit du solde final.
Ne supprimez pas une facture déjà envoyée
Une erreur de prix, de TVA, de client ou de désignation ne se corrige pas en effaçant la facture originale de votre suivi. Conservez sa trace et émettez un document correctif. Une facture rectificative permet de remplacer ou de corriger des informations. Une facture d’avoir permet d’annuler tout ou partie d’un montant déjà facturé.
Le document correctif doit renvoyer explicitement à la facture initiale. Cette référence permet de comprendre la correction et de conserver une piste claire entre le document d’origine et le nouveau montant. La facture initiale ne doit pas disparaître de vos archives, même lorsqu’elle comporte une erreur.
Prévenir l’impayé dès la mise en page
Une échéance visible, des coordonnées de virement exactes et des pénalités de retard indiquées sans ambiguïté sont souvent plus utiles qu’une relance tardive. Avant l’envoi, contrôlez le numéro, l’identité du client, le détail de la mission, les calculs HT et TTC ainsi que la date limite de paiement.
Envoyez ensuite le document selon l’organisation convenue avec le client, par voie électronique ou sur papier, et conservez une preuve de transmission. Un nom de fichier explicite, comme « Facture-2026-001-Societe-Exemple.pdf », facilite aussi le classement et la recherche ultérieure.
Archivez enfin la facture et les pièces liées : devis, échanges d’acceptation et justificatifs de règlement. Les durées de conservation peuvent répondre à des finalités différentes : 3 ans pour certains besoins commerciaux, 6 ans sur le plan fiscal et 10 ans au titre des obligations comptables et du Code de commerce. Un modèle bien rempli est utile ; un modèle classé et facilement retrouvable l’est tout autant.