Auto-entrepreneur au Maroc : le seuil de 80 000 DH à surveiller avant de signer
Le statut d’auto-entrepreneur au Maroc permet d’exercer une activité indépendante et de facturer sans créer de société. Deux plafonds annuels encadrent ce régime : 200 000 DH pour les services et 500 000 DH pour le commerce, l’industrie et l’artisanat. Avant de vous inscrire, vérifiez aussi votre activité, vos obligations sociales et le montant facturé à chaque client : rester sous le plafond global ne suffit pas toujours.
Vérifier que le statut correspond à votre activité réelle
Instauré par la loi n° 114-13 en 2015, ce régime concerne une personne physique exerçant individuellement. Il permet de formaliser une activité, sans constituer une société ni s’inscrire au Registre du commerce. La carte auto-entrepreneur atteste du statut, mais ne remplace pas une autorisation professionnelle éventuellement nécessaire.
Le dispositif convient notamment pour tester une activité, vendre des produits ou proposer des prestations avec une organisation légère. Il ne crée toutefois pas de personne morale distincte : vous n’avez ni associés ni capital social. Une société devient plus pertinente si vous souhaitez entreprendre à plusieurs ou développer une structure plus importante.
Contrôler l’éligibilité avant de préparer le dossier
L’inscription suppose une activité figurant dans la nomenclature autorisée. Ne vous contentez pas d’un intitulé approchant : vendre du matériel, le réparer et conseiller des entreprises ne correspondent pas nécessairement à la même catégorie. Certaines professions réglementées sont exclues ; l’inscription ne permet pas de contourner leurs conditions d’exercice.
Les étudiants, retraités, demandeurs d’emploi ou salariés peuvent envisager ce régime selon leur situation. Pour un salarié, vérifiez les clauses d’exclusivité, de non-concurrence et l’obligation de loyauté. Un fonctionnaire doit contrôler les règles de cumul applicables. Un étranger résident doit faire confirmer les justificatifs de séjour et les conditions d’accès auprès du Registre national de l’auto-entrepreneur.
Enfin, le régime marocain n’est pas la micro-entreprise française : plafonds, impôts, protection sociale et formalités sont différents. Une inscription dans un pays ne règle pas automatiquement les obligations dans l’autre.
Calculer l’impôt et surveiller deux seuils différents
L’impôt simplifié porte sur le chiffre d’affaires encaissé, et non sur le bénéfice. Vos achats, déplacements ou abonnements réduisent votre marge, mais ne sont pas déduits pour calculer cet impôt. Cette distinction est essentielle pour les activités qui nécessitent beaucoup de dépenses.
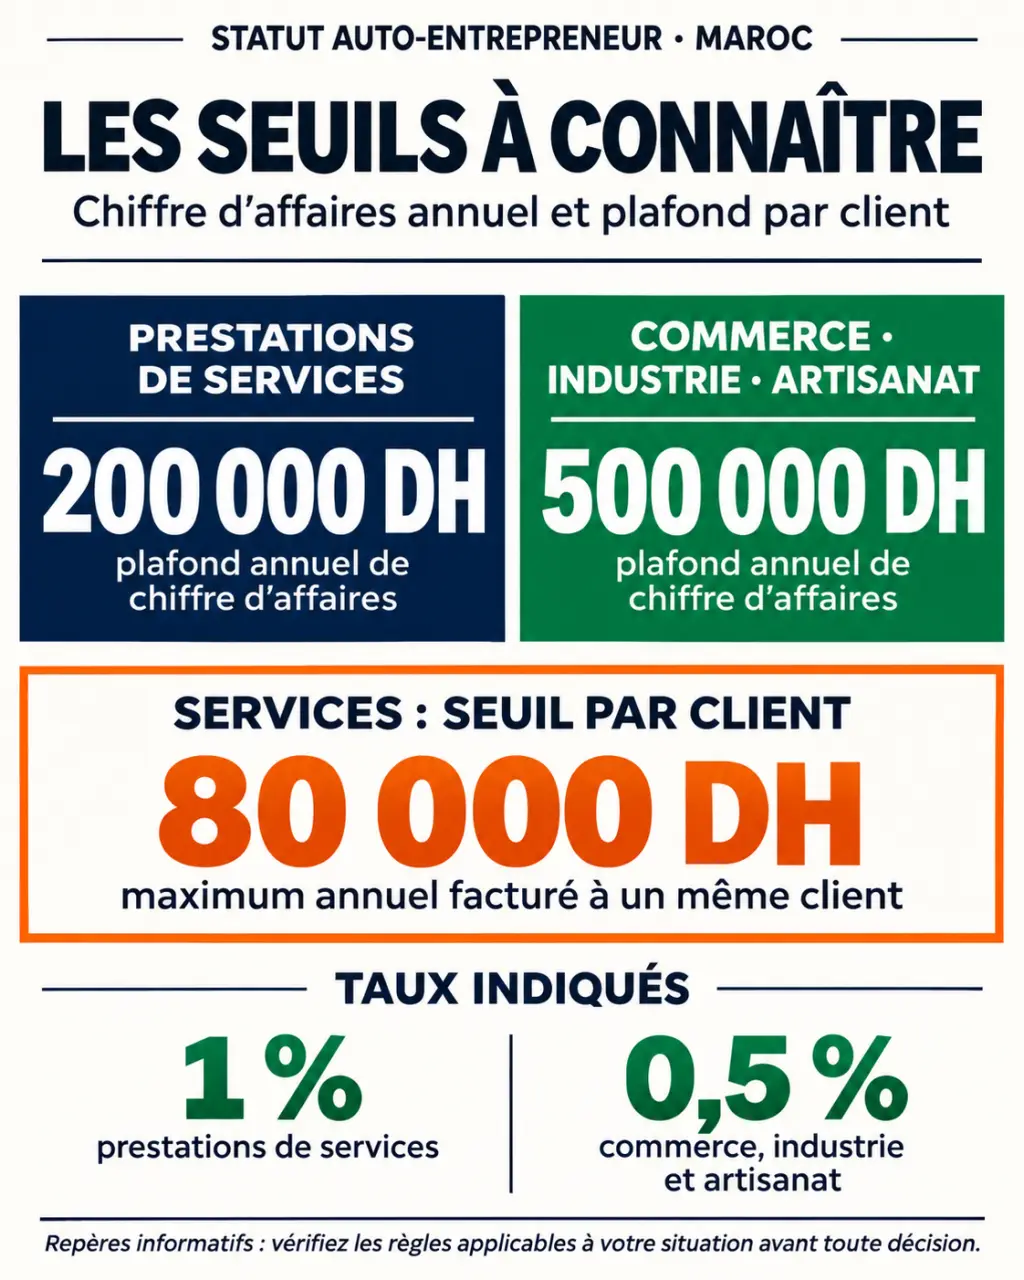
| Catégorie d’activité | Plafond annuel | Taux d’impôt simplifié |
|---|---|---|
| Commerce, industrie et artisanat | 500 000 DH | 0,5 % |
| Prestations de services | 200 000 DH | 1 % |
Des pages institutionnelles anciennes affichent encore des taux de 1 % et 2 %. Ne les confondez pas avec les taux de 0,5 % et 1 % présentés ci-dessus : avant votre première déclaration, faites confirmer le barème applicable par l’administration fiscale. À 1 %, un prestataire ayant encaissé 15 000 DH doit 150 DH d’impôt, hors cotisations sociales et éventuelle règle particulière.
Le seuil de 80 000 DH concerne les services à un même client
Pour les prestations de services, la fraction du chiffre d’affaires annuel dépassant 80 000 DH avec un même client peut relever d’une retenue à la source de 30 %, selon les conditions fiscales applicables au client payeur. Ce mécanisme est distinct du plafond annuel de 200 000 DH et ne signifie pas que toute votre activité est imposée à 30 %.
Avant de signer une mission importante, demandez au client si cette retenue s’applique et faites préciser son traitement dans vos échanges contractuels. Surveillez les encaissements cumulés par client, pas seulement le total annuel.
Votre suivi commercial fonctionne ici comme un rouage de la trésorerie : chaque règlement doit alimenter simultanément le total annuel, le cumul par client et la réserve destinée aux prélèvements. Un tableau comportant ces trois compteurs vous permet de repérer qu’une nouvelle mission reste compatible avec le plafond global, mais risque de modifier fortement le montant net disponible.
TVA et dépassement : anticiper plutôt que régulariser
Le régime bénéficie en principe de la franchise de TVA : vous ne facturez pas de TVA et ne récupérez pas celle payée sur vos achats. Pour une activité mixte, faites confirmer le classement des recettes et les plafonds applicables, sans additionner automatiquement les deux limites. Un dépassement pendant deux années consécutives entraîne la sortie du régime : préparez alors le changement de cadre fiscal.
Préparer l’inscription et obtenir la carte sans dossier incomplet
La démarche commence sur le portail officiel de l’auto-entrepreneur, ae.gov.ma, puis se poursuit auprès d’une agence participante de Barid Al Maghrib. L’inscription est annoncée comme gratuite ; distinguez-la des éventuels frais bancaires ou services d’accompagnement facultatifs.
- Choisissez l’activité exacte dans la nomenclature et renseignez vos coordonnées.
- Effectuez la préinscription en ligne, puis imprimez et signez le formulaire demandé.
- Préparez les justificatifs : copie recto-verso de la CNI, photographie et formulaire. Pour un résident étranger, confirmez les pièces admises.
- Déposez le dossier dans une agence participante et conservez votre preuve de dépôt.
- Suivez la validation, puis les instructions de remise de la carte.
Le RIB est présenté comme optionnel dans les démarches décrites ; vérifiez la liste affichée lors de votre inscription. Un délai de délivrance de 2 à 15 jours est annoncé, sans constituer une garantie pour chaque dossier. En cas de retard, contactez l’agence avec votre référence plutôt que de déposer une seconde demande.
Contrôlez ensuite votre numéro RNAE, votre identifiant fiscal et les informations relatives à la taxe professionnelle. Une adresse ou une activité erronée doit être corrigée rapidement. La carte facilite les démarches bancaires, mais ne rend pas tous les produits bancaires obligatoires : demandez quelles conditions correspondent réellement à votre situation.
Organiser les déclarations, la couverture sociale et la sortie du régime
Après l’inscription, tenez un livre des recettes et dépenses et conservez factures, justificatifs d’achat et preuves d’encaissement. Numérotez vos factures et indiquez clairement votre identité, vos identifiants professionnels, le client, la date, la prestation ou les produits vendus et les montants. Faites valider les mentions fiscales correspondant à votre activité.
La déclaration du chiffre d’affaires est trimestrielle, y compris lorsqu’il est nul. Utilisez le calendrier de votre espace officiel pour connaître l’échéance exacte et les modalités de paiement en ligne ou auprès de Barid Al Maghrib. Ne vous fiez pas à une date recopiée sur une ancienne page : un retard peut entraîner des pénalités.
Ne pas confondre impôt réduit et protection sociale gratuite
L’affiliation à la CNSS et les cotisations sociales doivent être traitées séparément de l’impôt. Demandez votre catégorie, l’assiette retenue, les échéances et les conditions d’ouverture des droits à l’AMO. Vérifiez également les droits à la retraite : le statut ne garantit pas automatiquement toutes les prestations d’un salarié.
Des présentations du régime évoquent 10,5 %, répartis entre 5 % pour l’AMO et 5,5 % pour d’autres prestations. N’appliquez pas mécaniquement ces pourcentages à votre chiffre d’affaires : faites confirmer leur pertinence et leur base de calcul par la CNSS. Les annonces d’amnistie de créances sociales concernent des périodes et conditions précises, pas une dispense permanente.
Si vous arrêtez, demandez formellement la cessation et la radiation, puis régularisez les déclarations et sommes restantes auprès des organismes concernés. Cesser de facturer ne ferme pas automatiquement votre dossier. Avant de démarrer, l’essentiel est donc de valider trois points : activité autorisée, revenu net réaliste et calendrier administratif maîtrisé.