Charges en entreprise individuelle : le chiffre d’affaires n’est pas votre revenu disponible
Les charges d’une entreprise individuelle comprennent les cotisations sociales, les impôts et les frais nécessaires à l’activité. Leur montant dépend surtout de votre régime : au réel, les cotisations reposent sur une assiette liée au revenu professionnel ; en micro-entreprise, elles sont généralement calculées sur le chiffre d’affaires encaissé. Pour estimer ce qu’il vous reste, il faut aussi isoler la TVA et anticiper les régularisations.
Partir des bonnes sommes pour estimer son revenu
Le chiffre d’affaires représente les ventes ou prestations réalisées, hors TVA lorsque vous la facturez. Ce n’est ni votre bénéfice ni votre rémunération disponible. Le résultat fiscal découle des règles de votre régime d’imposition ; l’assiette sociale correspond, elle, au montant retenu pour calculer les cotisations. Ces deux bases ne se confondent pas nécessairement.
Testez vos connaissances sur les charges d’une entreprise individuelle
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
L’Urssaf présente la formule suivante : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce revenu net s’entend avant l’impôt personnel sur le revenu. Pour établir votre budget familial, vous devez donc encore prévoir celui-ci.
| Somme à prévoir | Ce qu’elle couvre | Point de vigilance |
|---|---|---|
| Frais professionnels | Achats, assurances, local, logiciels, comptabilité | Une dépense payée n’est pas toujours immédiatement déductible. |
| Cotisations sociales | Protection sociale et contributions associées | La base dépend du régime et de l’activité. |
| Impôts et taxes | IR ou IS, CFE et autres taxes applicables | Ils ne sont pas tous proportionnels au chiffre d’affaires. |
| TVA à reverser | TVA collectée diminuée de la TVA déductible | La TVA collectée n’est pas un revenu. |
Il n’existe donc pas de pourcentage universel de « charges ». Les estimations de 44 % chez Blank et de 45 % chez Legalstart restent des repères éditoriaux : elles ne constituent ni un taux global garanti ni un pourcentage à appliquer automatiquement au chiffre d’affaires.
Micro ou réel : deux façons très différentes de supporter les frais
La micro-entreprise est un régime de l’entreprise individuelle, pas une forme juridique concurrente. La comparaison porte sur les modalités sociales et fiscales, ainsi que sur le traitement des dépenses.
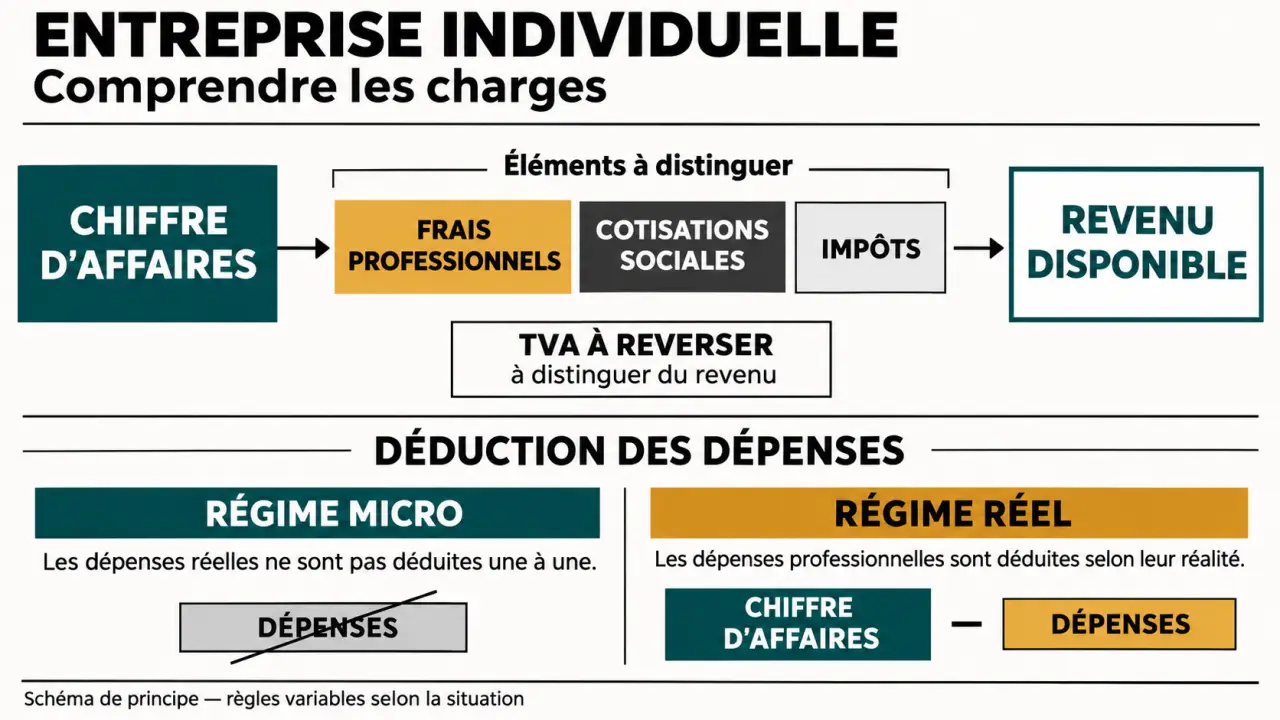
En micro-entreprise, les dépenses ne réduisent pas les cotisations
Dans le régime micro-social, les cotisations sont calculées sur les recettes encaissées, selon le taux applicable à l’activité. Acheter du matériel ou payer un sous-traitant ne diminue pas cette base. Pour l’impôt sur le revenu, un abattement forfaitaire représente les frais : vous ne déduisez pas, en plus, vos dépenses réelles.
Une activité avec peu de dépenses peut apprécier cette simplicité. À l’inverse, des achats importants, un loyer ou de la sous-traitance peuvent réduire fortement le revenu disponible, même si le chiffre d’affaires progresse. Il faut comparer les sommes restantes, pas seulement les taux affichés.
Au réel, les dépenses professionnelles participent au calcul du résultat
Les frais sont déductibles lorsqu’ils répondent aux conditions fiscales : intérêt professionnel, justification et traitement comptable adapté. Cela concerne notamment les assurances, honoraires, abonnements, fournitures et frais de local. Pour les dépenses mixtes, seule la part professionnelle peut être retenue. Certains équipements doivent être amortis plutôt que déduits intégralement lors de l’achat.
Les frais de véhicule peuvent relever des frais réels ou d’un barème selon la situation et les règles applicables. Conservez les justificatifs et le détail des déplacements. Enfin, vos prélèvements personnels ne sont pas des charges déductibles : transférer de l’argent vers votre compte privé ne réduit pas le bénéfice imposable.
Cotisations sociales : comprendre la base et les droits financés
L’entrepreneur individuel relève généralement du statut de travailleur non salarié. Ses prélèvements comprennent notamment maladie-maternité, indemnités journalières, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG-CRDS et contribution à la formation professionnelle.
Les modalités varient entre commerçants, artisans et professions libérales, réglementées ou non. Certaines professions relèvent de caisses de retraite spécifiques. Les activités agricoles suivent des règles et un circuit social distincts, auprès de la MSA : elles ne doivent pas être assimilées automatiquement aux simulations Urssaf classiques.
Au réel, les versements précèdent souvent le calcul définitif
Les cotisations sont d’abord appelées à titre provisionnel, puis régularisées lorsque le revenu réel est connu. Au démarrage, une base forfaitaire peut être utilisée faute de revenu antérieur. Une faible première échéance ne prouve donc pas que votre coût social définitif sera faible.
Si votre activité évolue, vous pouvez demander une adaptation des provisions sur la base d’un revenu estimé, selon les modalités proposées par votre organisme. Une estimation trop basse peut toutefois entraîner un complément ultérieur.
Revenu nul et exonération ne signifient pas toujours absence de paiement
Au réel, certaines cotisations minimales peuvent rester dues malgré un revenu faible ou déficitaire. En micro-social, un chiffre d’affaires nul entraîne généralement l’absence de cotisations proportionnelles, mais la déclaration reste obligatoire ; des versements minimaux peuvent être possibles sur option. Les droits, notamment à la retraite, dépendent des cotisations effectivement versées.
L’ACRE peut réduire temporairement certaines cotisations sous conditions. Vérifiez votre éligibilité, les démarches, la durée et les prélèvements concernés : ce dispositif ne supprime pas toutes les charges. Les exonérations territoriales éventuelles répondent également à des critères propres.
IR, IS, TVA et CFE : des prélèvements à séparer
À l’impôt sur le revenu, le bénéfice imposable de l’entreprise rejoint les autres revenus du foyer, même si vous laissez l’argent sur le compte professionnel. Il relève notamment des BIC pour les activités commerciales et artisanales, ou des BNC pour les activités libérales. Le montant d’impôt dépend donc aussi de votre situation familiale.
Une EI éligible peut opter pour une assimilation fiscale permettant l’IS. L’entreprise paie alors l’impôt sur son bénéfice et l’entrepreneur est imposé sur les revenus qu’il perçoit, selon leur nature. L’assiette sociale change également : l’IS ne se compare pas à l’IR sur le seul taux d’imposition. Faites chiffrer les conséquences et les conditions de renonciation avant d’opter.
La TVA suit ses propres règles. Une entreprise en franchise en base ne facture pas la TVA et ne récupère généralement pas celle de ses achats. Lorsqu’elle en est redevable, elle reverse la différence entre TVA collectée et déductible. Micro-entreprise et franchise de TVA ne sont donc pas synonymes.
La cotisation foncière des entreprises, ou CFE, peut être due même lorsque vous travaillez à domicile. Une exonération existe en principe pour l’année de création, avec d’autres allègements selon la situation. La CVAE concerne les entreprises remplissant ses conditions d’assujettissement ; son calendrier d’évolution impose de vérifier les règles de l’exercice concerné.
Construire une estimation et sécuriser les échéances
- Établissez votre chiffre d’affaires prévisionnel et vos dépenses réellement payées.
- Renseignez votre activité, votre régime et l’option IR ou IS dans le simulateur Urssaf adapté.
- Ajoutez séparément l’impôt estimé, la CFE et la TVA à reverser.
- Comparez le revenu disponible avec vos besoins personnels, puis ajustez votre objectif commercial.
Par exemple, avec 60 000 € de chiffre d’affaires et 18 000 € de dépenses, il reste 42 000 € avant cotisations sociales et impôt. Ce calcul ne donne pas directement l’assiette sociale ni le revenu final. Le simulateur sert à compléter l’estimation ; son résultat demeure indicatif.
Organisez votre trésorerie comme une capsule de sécurité : séparez les sommes disponibles des montants déjà destinés à la TVA, aux cotisations et aux impôts. Après chaque encaissement, alimentez ces réserves selon votre prévisionnel actualisé. Vous évitez ainsi de prendre un solde bancaire temporairement élevé pour un revenu acquis.
Selon Service-Public, les paiements provisionnels peuvent être mensuels, le 5 ou le 20, ou trimestriels, les 5 février, 5 mai, 5 août et 5 novembre. Vérifiez votre échéancier personnel dans votre espace Urssaf. En micro-entreprise, suivez le calendrier déclaratif mensuel ou trimestriel choisi. Enfin, rapprochez régulièrement provisions et estimation annuelle pour anticiper la régularisation plutôt que la subir.