TVA en entreprise individuelle : les seuils à surveiller, les factures à adapter
Une entreprise individuelle ne facture pas systématiquement la TVA. En franchise en base, elle vend sans TVA, mais ne récupère pas celle de ses achats. Lorsqu’elle devient redevable, par dépassement des seuils ou sur option, elle doit facturer, déclarer et reverser cette taxe. Le bon régime dépend donc de votre activité, de votre chiffre d’affaires et de vos dépenses, pas seulement de votre statut.
Votre statut d’entrepreneur individuel ne détermine pas votre TVA
L’entreprise individuelle est une forme d’exercice de l’activité. La micro-entreprise est un régime fiscal et social simplifié, accessible sous conditions à un entrepreneur individuel. Micro-entreprise et franchise de TVA ne sont pas synonymes : un micro-entrepreneur peut devenir redevable de la TVA sans sortir immédiatement du régime micro.
De même, les catégories BIC et BNC concernent l’imposition des bénéfices, tandis que l’IR et l’IS désignent des modes d’imposition. Ces notions ne permettent pas, à elles seules, de déterminer vos obligations de TVA.
Assujetti ne signifie pas nécessairement redevable
Un professionnel exerçant une activité économique indépendante est généralement assujetti à la TVA. Il n’est toutefois pas nécessairement tenu de la facturer : la franchise en base le dispense de la collecter. Certaines opérations bénéficient aussi d’une exonération propre, notamment dans les domaines médicaux ou de l’enseignement, sous conditions. Les activités agricoles, les avocats et les artistes-auteurs nécessitent également une vérification spécifique.
Le calcul repose sur la collecte et la déduction
Au régime réel, vous rapprochez la TVA collectée sur vos ventes de la TVA déductible sur vos achats professionnels. Exemple : 1 000 € de ventes HT soumises à 20 % produisent 200 € de TVA collectée. Avec 60 € de TVA déductible, le montant à reverser est de 140 €. Si la déduction dépasse la collecte, un crédit de TVA apparaît, reportable ou remboursable sous conditions.
La déduction n’est jamais automatique : elle suppose notamment un achat ouvrant droit à déduction et une facture justificative conforme. Les taux de 2,1 %, 5,5 %, 10 % et 20 % correspondent à des opérations différentes ; le taux se vérifie selon le produit ou le service vendu.
Seuil de base et seuil majoré : deux alertes différentes
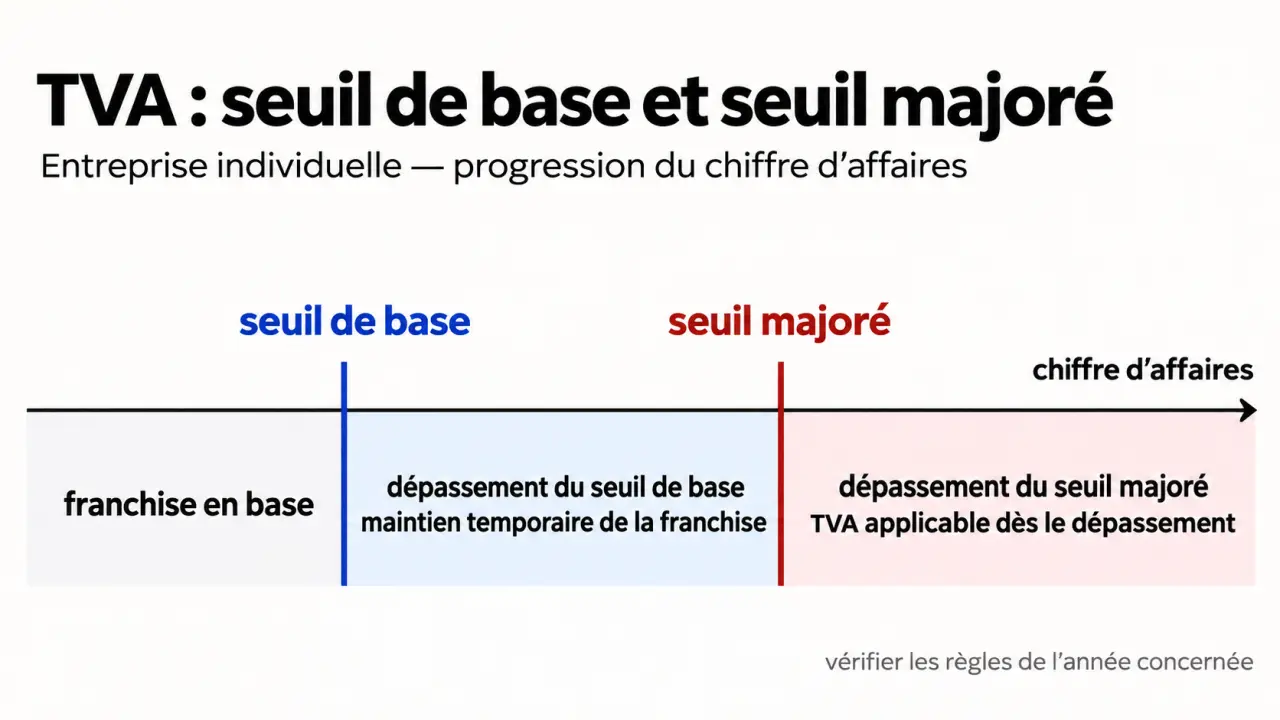
Pour la franchise, il faut distinguer le seuil de chiffre d’affaires de l’année précédente et le seuil majoré surveillé pendant l’année en cours. Les montants ci-dessous sont les repères publiés pour 2025 par Portail Auto-Entrepreneur et Indy, et non une garantie de leur application à une année ultérieure. Vérifiez les règles de l’année concernée auprès de l’administration fiscale avant toute décision.
| Activité | Seuil de base | Seuil majoré |
|---|---|---|
| Ventes et hébergement relevant des règles générales | 85 000 € | 93 500 € |
| Prestations de services relevant des règles générales | 37 500 € | 41 250 € |
Un tableau de Portail Auto-Entrepreneur affiche également 85 500 € pour les ventes, contrairement aux 85 000 € indiqués dans son texte. Ces valeurs ne doivent pas être utilisées indifféremment. Une activité mixte ou soumise à des règles particulières demande aussi une analyse distincte.
Dans le mécanisme correspondant à ces repères, dépasser le seuil de base sans franchir le seuil majoré permet de conserver la franchise jusqu’à la fin de l’année ; la TVA s’applique ensuite au 1er janvier suivant. Le dépassement du seuil majoré entraîne une sortie dès la date du dépassement, sans attendre l’année suivante.
Suivez donc votre chiffre d’affaires cumulé, et pas uniquement votre bilan annuel. À l’approche du seuil, identifiez les opérations concernées et faites confirmer la date de bascule par votre service des impôts des entreprises, le SIE.
Franchise, simplifié ou normal : ce qui change concrètement
La franchise évite la collecte et les déclarations périodiques ordinaires, mais interdit la récupération de TVA. Les deux régimes réels permettent la déduction ; leur principale différence pratique réside dans les modalités déclaratives et les paiements.
| Régime | TVA sur les ventes et achats | Déclaration et paiement |
|---|---|---|
| Franchise en base | Pas de collecte, pas de déduction | Pas de déclaration périodique ordinaire pour les opérations couvertes |
| Réel simplifié | Collecte et déduction | CA12 annuelle et acomptes semestriels |
| Réel normal | Collecte et déduction | CA3 mensuelle, ou trimestrielle sous conditions |
Au simplifié, les acomptes sont généralement versés en juillet et décembre. ABC Liv et Indy indiquent respectivement 55 % et 40 % de la base de référence de l’année précédente, avec régularisation annuelle. Des règles particulières existent notamment au démarrage et en cas de faible montant de taxe.
Les plafonds d’accès au simplifié doivent être vérifiés pour l’année concernée : Portail Auto-Entrepreneur et ABC Liv mentionnent 840 000 € pour les ventes et 254 000 € pour les services, contre 945 000 € et 286 000 € chez Indy. Ces montants ne constituent pas un barème homogène. Indy mentionne aussi une condition de TVA annuelle de 15 000 €.
Au normal, une périodicité trimestrielle est possible lorsque la TVA annuelle due est inférieure à 4 000 €, sous les conditions applicables. Les déclarations et paiements s’effectuent par voie dématérialisée ; consultez votre espace professionnel sur impots.gouv.fr pour les échéances exactes.
Adapter les factures et sécuriser le passage à la TVA
En franchise, vos factures ne doivent pas présenter de TVA collectée. La mention usuelle est « TVA non applicable, art. 293 B du CGI ». Portail Auto-Entrepreneur annonce une évolution de la référence juridique vers le CIBS à compter du 1er septembre 2026, avec une tolérance pour l’ancienne référence jusqu’au 31 décembre 2027 : contrôlez la formulation applicable à votre date de facturation.
Lorsque vous devenez redevable, vos factures doivent notamment afficher votre numéro d’identification à la TVA, les bases HT, les taux appliqués, les montants de taxe et les totaux HT et TTC, en plus des mentions habituelles.
- Confirmez avec le SIE la date d’effet de votre nouvelle situation.
- Obtenez ou vérifiez votre numéro de TVA et vos accès déclaratifs.
- Actualisez devis, factures et logiciel de gestion.
- Examinez les factures déjà émises pour déterminer si une rectification est nécessaire.
Pensez votre suivi comme une toile : chaque vente doit rester reliée à sa facture, à son règlement et à la période déclarative correspondante ; chaque déduction doit renvoyer à un justificatif. Un tableau comportant ces quatre repères permet de repérer un encaissement oublié ou une dépense comptabilisée deux fois, plutôt que de chercher l’écart au moment de déclarer.
Choisir selon vos clients, vos achats et votre trésorerie
La franchise peut être avantageuse avec peu de dépenses et une clientèle de particuliers, attentive au prix final. À l’inverse, des investissements importants ou une clientèle professionnelle récupérant la TVA peuvent rendre une option volontaire intéressante.
Comparez deux budgets : en franchise, vos achats restent TTC ; au réel, raisonnez sur les achats HT uniquement lorsque la TVA est déductible. Vérifiez aussi l’effet sur votre marge si vous maintenez le même prix TTC après la bascule.
L’option et les changements de régime se demandent au SIE, notamment par la messagerie professionnelle. Faites préciser leur prise d’effet, leur durée et les conditions d’un éventuel retour à la franchise : une baisse ponctuelle du chiffre d’affaires ne suffit pas à annuler une option.
Enfin, la TVA encaissée n’est pas votre revenu disponible. Réservez régulièrement la somme estimée à reverser et rapprochez achats, ventes et déclarations. Cette discipline évite qu’une échéance fiscale transforme une trésorerie apparemment confortable en manque de liquidités.