Prestation de service et vente de marchandises en micro-entreprise : un seul statut, deux plafonds à surveiller
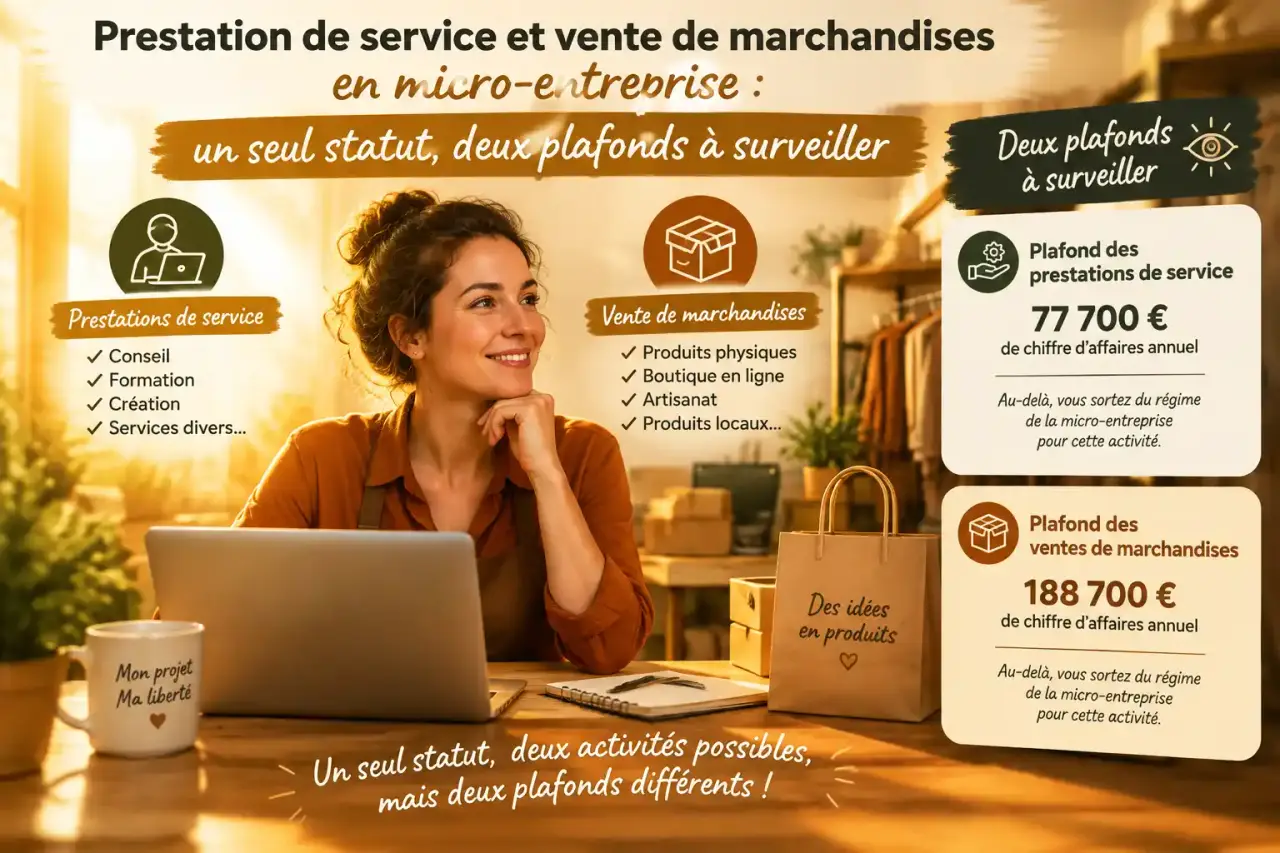
Un auto-entrepreneur peut exercer à la fois une prestation de service et une vente de marchandises avec une seule micro-entreprise. Ce cumul, appelé activité mixte, concerne par exemple le plombier qui facture sa main-d’œuvre et revend de la robinetterie, le garagiste qui répare des véhicules et vend des pièces, ou le consultant qui commercialise aussi des produits. La règle principale consiste à ventiler chaque encaissement, car les plafonds, les cotisations sociales et la déclaration du chiffre d’affaires varient selon la nature de l’activité.
Une seule micro-entreprise pour vendre et réaliser des prestations
Une personne physique ne peut pas créer plusieurs micro-entreprises à son nom. En revanche, une même structure peut réunir plusieurs activités, même lorsque l’une relève de l’achat-revente de marchandises et l’autre d’une prestation de service. Il faut déclarer l’ensemble des activités dès la création ou signaler l’ajout d’une nouvelle activité auprès du guichet unique de l’INPI.
Activité principale et activité secondaire : une distinction pratique
L’activité principale correspond en principe à celle qui génère la plus grande part du chiffre d’affaires ou qui occupe la place centrale dans le projet. L’activité secondaire complète cette activité. Cette distinction permet de présenter clairement l’entreprise lors de son immatriculation et d’identifier l’organisme compétent selon le secteur exercé, qu’il s’agisse d’une activité commerciale, artisanale ou libérale.
Cette qualification ne dispense pas de suivre les recettes séparément. Un artisan qui vend des matériaux dans le cadre de ses chantiers doit distinguer, facture par facture, le montant de la pose et celui des fournitures. Sans cette ventilation, il devient difficile d’appliquer le bon taux de cotisations et de vérifier le respect des plafonds.
Activités liées ou activités réellement distinctes
Deux activités sont liées lorsqu’elles participent à une même prestation réalisée pour un client. Le maçon qui facture la construction d’un mur et les matériaux nécessaires se trouve dans cette situation. À l’inverse, un artisan du bâtiment qui exploite parallèlement une boutique en ligne de décoration exerce deux activités distinctes, même si les deux génèrent des ventes.
Dans les deux cas, le cumul reste possible. La différence concerne surtout l’organisation quotidienne : description précise des activités, suivi comptable, ventilation du chiffre d’affaires et contrôle des plafonds applicables. Une activité présentée comme accessoire doit donc rester identifiable dans les factures et les registres.
83 600 € pour les services, 203 100 € au total : comment lire les plafonds
Pour une activité mixte, le chiffre d’affaires total peut atteindre 203 100 € lorsque l’activité de vente de marchandises est prépondérante. La part correspondant aux prestations de services ne doit toutefois pas dépasser 83 600 €. Ces deux limites se suivent en même temps : le plafond global ne remplace pas le plafond propre aux services.
| Nature des recettes | Plafond à surveiller | Exemple |
|---|---|---|
| Vente de marchandises | Incluse dans le plafond global de 203 100 € | Revente de pièces automobiles, matériaux ou produits finis |
| Prestations de services | 83 600 € maximum | Main-d’œuvre, réparation, conseil, pose ou entretien |
| Activité mixte | 203 100 € au total, dont 83 600 € de services au plus | Vente et prestation facturées séparément |
Un garagiste qui réalise 45 000 € de réparations et 30 000 € de ventes de pièces atteint 75 000 € de chiffre d’affaires total. Il reste sous les deux limites. En revanche, un professionnel qui encaisse 90 000 € de prestations et 20 000 € de marchandises dépasse le plafond propre aux services, même si son total de 110 000 € reste inférieur à 203 100 €.
Le suivi doit montrer à la fois le total encaissé et la répartition exacte entre marchandises, main-d’œuvre et, le cas échéant, conseil. Un tableau mensuel avec trois colonnes, ventes, services et total, permet de repérer une progression excessive avant la déclaration annuelle. Cette méthode est particulièrement utile lorsque les fournitures apparaissent sur une facture globale. Des lignes séparées évitent que le prix des matériaux masque l’évolution réelle des prestations.
Déclarer le bon chiffre d’affaires et appliquer les bons taux
En activité mixte, les cotisations sociales ne sont pas calculées à partir d’un taux moyen. Chaque part du chiffre d’affaires relève du taux correspondant à sa catégorie. Lors de la déclaration auprès de l’URSSAF, il faut donc reporter séparément les recettes issues de la vente et celles provenant des services.
| Type d’activité | Taux de cotisations sociales | Catégorie habituelle |
|---|---|---|
| Achat-revente de marchandises | 12,3 % | BIC vente |
| Prestations de services commerciales ou artisanales | 21,2 % | BIC services |
| Autres prestations de services | 25,6 % | BNC |
| Professions libérales relevant de la CIPAV | 23,2 % | CIPAV |
Pour 10 000 € de ventes et 5 000 € de prestations artisanales, le calcul distingue 1 230 € de cotisations sur la vente et 1 060 € sur les services. Le total atteint 2 290 €. Additionner les deux montants est simple, mais les recettes doivent rester déclarées dans les catégories appropriées pour éviter un calcul erroné.
Le régime fiscal dépend lui aussi de la nature de l’activité. La vente et certaines prestations commerciales ou artisanales relèvent du micro-BIC, tandis que certaines activités libérales relèvent du micro-BNC. Le versement libératoire de l’impôt sur le revenu peut être choisi sous conditions, avec des taux de 1 % pour la vente, 1,7 % pour les prestations BIC et 2,2 % pour les BNC.
La contribution à la formation professionnelle s’ajoute également aux cotisations. Son taux est de 0,1 % pour les commerçants, 0,3 % pour les artisans et 0,2 % pour les professionnels libéraux. La catégorie de chaque recette doit donc être identifiée avant la déclaration, surtout lorsque la même facture regroupe une fourniture et une intervention.
Créer ou ajouter une activité mixte sans erreur administrative
La déclaration de création ou de modification passe par le guichet unique de l’INPI. Il faut décrire l’activité principale et mentionner l’activité complémentaire avec des termes concrets. « Réparation de plomberie et vente de fournitures sanitaires », par exemple, est plus précis qu’une formule vague comme « services divers ».
Les informations à préparer avant la déclaration
- la date réelle de début de chaque activité ;
- une description précise des prestations et des marchandises vendues ;
- le choix de l’activité principale ;
- les justificatifs ou qualifications exigés pour les activités réglementées ;
- une méthode de facturation séparant systématiquement les produits et les services.
Selon la nature de l’activité, l’entreprise peut relever des formalités commerciales, artisanales ou libérales. La CCI ou la CMA peut intervenir selon le dossier, mais le dépôt s’effectue via le guichet unique. Une activité ajoutée après la création doit également être déclarée. Attendre un contrôle ou l’émission de la première facture concernée expose à un suivi administratif incomplet.
La facturation doit reprendre la même logique que la déclaration. Une facture peut réunir une prestation et des marchandises, mais chaque élément doit apparaître sur une ligne distincte avec une désignation compréhensible. Cette présentation facilite le livre des recettes et permet de justifier la répartition du chiffre d’affaires en cas de vérification.
Les erreurs qui fragilisent le statut de micro-entrepreneur
La première erreur consiste à considérer la marchandise comme un simple accessoire alors qu’elle représente une part importante du chiffre d’affaires. La deuxième consiste à déclarer toutes les recettes au taux de vente, alors qu’une prestation de pose, de dépannage ou de conseil doit être isolée. Ces pratiques faussent les cotisations sociales et le suivi des plafonds.
Il faut aussi surveiller les obligations liées à l’activité. La cotisation foncière des entreprises et la taxe consulaire ne sont pas dues lorsque le chiffre d’affaires ne dépasse pas 5 000 €, mais elles peuvent s’appliquer au-delà. La CFE repose sur une base minimale comprise entre 237 € et 7 533 € selon la tranche de chiffre d’affaires.
Un dépassement de plafond ne doit pas être ignoré. Il peut entraîner la sortie du régime de la micro-entreprise et l’application du régime de l’entreprise individuelle classique. La conséquence dépend du plafond concerné et de la situation de l’entreprise, d’où l’intérêt de suivre séparément le chiffre d’affaires global et celui des prestations.
Tenir des factures détaillées, un livre des recettes ventilé et un point mensuel sur les seuils permet de détecter rapidement un écart. Pour un professionnel qui vend et réalise des prestations, cette organisation réduit le risque d’erreur et rend les démarches auprès de l’URSSAF ou du guichet unique plus simples.