Facturer en auto-entrepreneur : les mentions qui évitent l’amende de 15 €
Émettre une facture ne consiste pas seulement à indiquer un prix et le nom d’un client. Pour être conforme, elle doit identifier les parties, détailler la vente ou la prestation, préciser le régime de TVA et fixer les conditions de règlement. Une méthode simple permet de facturer avec rigueur, que le client soit un particulier ou une entreprise.
Construire une facture lisible, ligne par ligne
Une facture prouve une vente ou une prestation. Elle formalise aussi votre droit à être payé. Créez-la dès que la prestation est réalisée ou que les marchandises sont livrées, selon les modalités convenues avec le client. Pour une prestation longue, une facture d’acompte ou une facture de situation peut sécuriser votre trésorerie avant l’émission de la facture finale.
| Zone de la facture | Informations à faire figurer |
|---|---|
| Votre identité | Nom et prénom, mention EI ou « Entrepreneur individuel », adresse professionnelle, numéro SIRET et coordonnées. |
| Votre immatriculation | Informations d’immatriculation applicables à votre activité, notamment RCS ou RM lorsque cela est requis. |
| Le client | Nom ou dénomination sociale et adresse complète. Pour une entreprise, ajoutez les informations utiles à son identification. |
| Le document | Le mot « Facture », sa date d’émission et un numéro unique. |
| La vente ou la prestation | Date de livraison ou d’exécution, désignation précise, quantité, prix unitaire, remises éventuelles et montants. |
| Le règlement | Total HT, TVA si applicable, total TTC, date d’échéance et modalités de paiement. |
Décrire ce que vous facturez sans laisser de zone grise
Évitez les libellés trop vagues comme « mission de conseil » ou « travaux divers ». Indiquez plutôt la nature, la période et l’unité de la prestation : « Accompagnement éditorial, 4 articles rédigés en mars », « Réparation de plomberie, intervention du 12 juin » ou « Création de 10 bougies parfumées ». Cette précision aide le client à contrôler la facture et limite les contestations ultérieures.
Pour un particulier, la facture reste une preuve utile, même si la relation commerciale est plus simple. Pour un client professionnel, l’identification exacte, les conditions de paiement et les pénalités demandent une attention particulière. Si votre activité impose une assurance professionnelle ou une assurance décennale, les références de l’assureur et la couverture géographique doivent également apparaître.
TVA, totaux et cas selon le client
Le régime de TVA détermine la présentation des montants. Beaucoup de micro-entrepreneurs relèvent de la franchise en base : ils ne collectent pas la TVA et ne la déduisent pas de leurs achats. Dans ce cas, la facture doit comporter la mention exacte : « TVA non applicable, art. 293 B du CGI ». Le total HT est alors identique au total TTC.
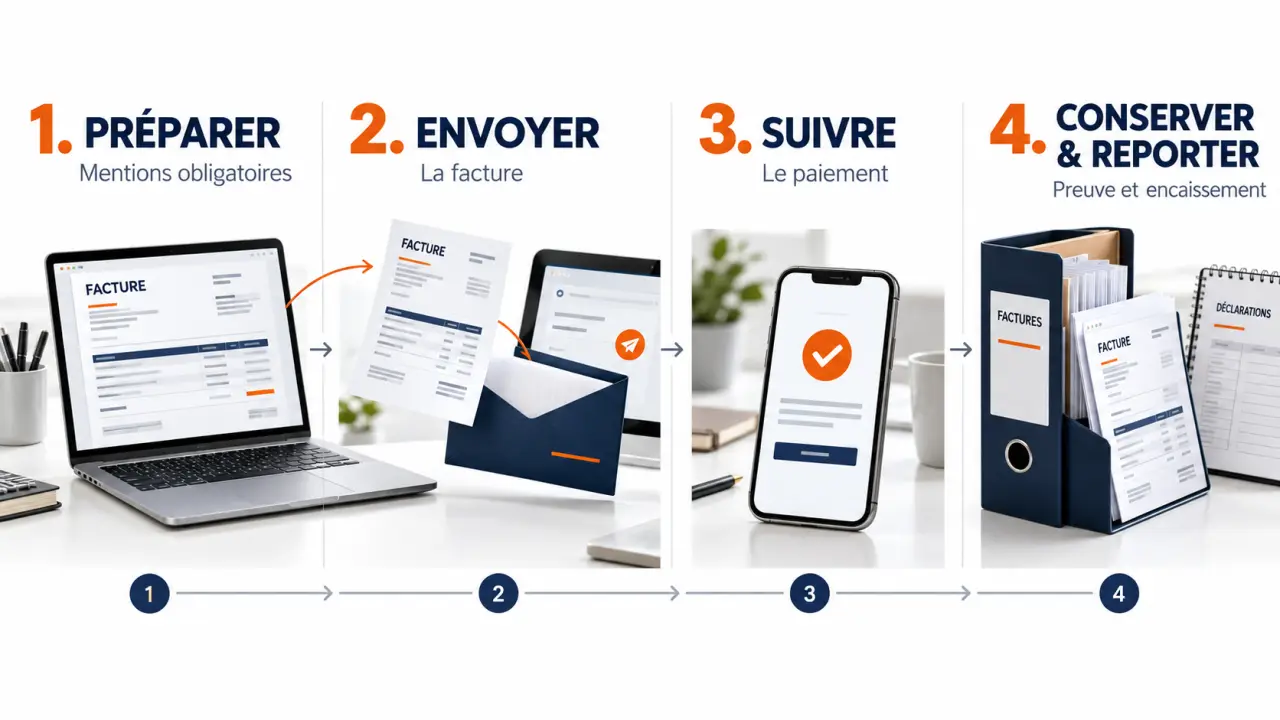
Si vous êtes redevable de la TVA, faites apparaître le taux appliqué, la base HT, le montant de TVA et le total TTC. Ne mélangez pas les deux systèmes sur une même facture. L’absence de TVA n’est pas une omission de calcul, mais une mention fiscale explicite.
| Situation | Point de vigilance sur la facture |
|---|---|
| Client particulier | Coordonnées exactes, prestation détaillée, prix final et échéance clairement lisibles. |
| Client professionnel français | Ajoutez les pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement. |
| Client de l’Union européenne | Vérifiez le traitement de TVA et, selon l’opération, les règles de TVA intracommunautaire ou d’autoliquidation. |
| Client hors Union européenne | Le traitement dépend du bien ou de la prestation, ainsi que du lieu d’imposition. Contrôlez le régime applicable avant l’émission. |
Un point souvent négligé est la différence entre la date d’exécution, la date d’émission et la date d’échéance. La première indique quand le travail a été réalisé, la deuxième situe le document dans votre suivi comptable et la troisième fixe la limite de paiement. Les distinguer évite de relancer trop tôt, mais aussi de laisser passer une créance arrivée à échéance.
Numéroter, faire payer et conserver les preuves
Une séquence continue pour protéger votre traçabilité
Chaque facture doit recevoir un numéro unique, chronologique et continu. Vous pouvez utiliser une logique simple telle que « 2026-001 », puis « 2026-002 », ou intégrer un préfixe par activité si votre organisation le justifie. L’essentiel est de ne pas créer de doublon ni de supprimer un numéro déjà attribué. Une rupture de séquence complique le contrôle de votre chiffre d’affaires et le classement de vos documents.
Conservez vos factures émises et reçues pendant 10 ans. Un rangement par année, puis par numéro de facture, fonctionne aussi bien dans un dossier numérique que sur papier. Gardez également les devis acceptés, les bons de commande, les preuves de livraison et les échanges validant la mission. Ces pièces permettent de reconstituer l’historique de la transaction si une question se pose.
Fixer une échéance et réagir à un impayé
La facture indique la date limite de paiement et le moyen accepté : virement, chèque, carte ou autre solution convenue. Entre professionnels, mentionnez le taux des pénalités de retard ainsi que l’indemnité forfaitaire de 40 € pour frais de recouvrement. Les délais contractuels doivent rester cohérents avec les plafonds habituellement applicables, notamment 45 jours fin de mois ou 60 jours calendaires selon le cas.
Avant toute relance, vérifiez que la facture est arrivée à la bonne personne et que le bon de commande éventuel a été respecté. Envoyez ensuite un rappel courtois avec le numéro, le montant et l’échéance. Une relance structurée permet au client de retrouver rapidement le document concerné et facilite le suivi de votre créance.
Corriger un document sans effacer l’historique
Une facture émise ne doit pas être simplement modifiée ou supprimée, même si l’erreur paraît mineure. Si le document n’a pas encore été réglé, établissez une facture rectificative faisant référence à la facture initiale. Si le client a déjà payé ou si vous devez réduire le montant facturé, émettez une facture d’avoir. Elle identifie le document d’origine et explique clairement la correction : remise complémentaire, erreur de quantité, annulation partielle ou retour de marchandise.
Cette méthode préserve la traçabilité de vos recettes. Elle évite aussi qu’un total corrigé ne corresponde plus au montant effectivement encaissé sur votre compte. Un devis n’est pas une facture : il présente une proposition avant accord. Une fois accepté, il sert de repère pour établir une facture conforme, mais ne la remplace pas.
Passer de la facture encaissée à la déclaration URSSAF
En micro-entreprise, le suivi doit séparer le montant facturé du montant encaissé. Une facture envoyée mais impayée ne produit pas le même effet qu’un règlement effectivement reçu pour votre déclaration de chiffre d’affaires. Tenez un livre des recettes avec la date d’encaissement, la référence de facture, le client, le moyen de paiement et le montant perçu.
Déclarez ensuite votre chiffre d’affaires auprès de l’URSSAF selon votre périodicité mensuelle ou trimestrielle. Ne déduisez pas vos frais professionnels du montant déclaré : la micro-entreprise fonctionne sur le chiffre d’affaires encaissé. Un tableau de suivi, Excel ou un logiciel de facturation peut relier chaque facture à son statut, brouillon, envoyée, réglée ou en retard, et réduire les oublis.
Avant l’envoi, relisez systématiquement l’identité complète, le numéro de facture, les dates, le détail de la prestation, la TVA, le total, l’échéance et les conditions de retard. Cette vérification prend peu de temps et prévient les mentions manquantes ou inexactes, susceptibles d’entraîner une amende de 15 € par omission, plafonnée à 25 % du montant de la facture.