Logiciel d'analyse financière : les 4 critères qui séparent un vrai outil d'un simple tableur déguisé
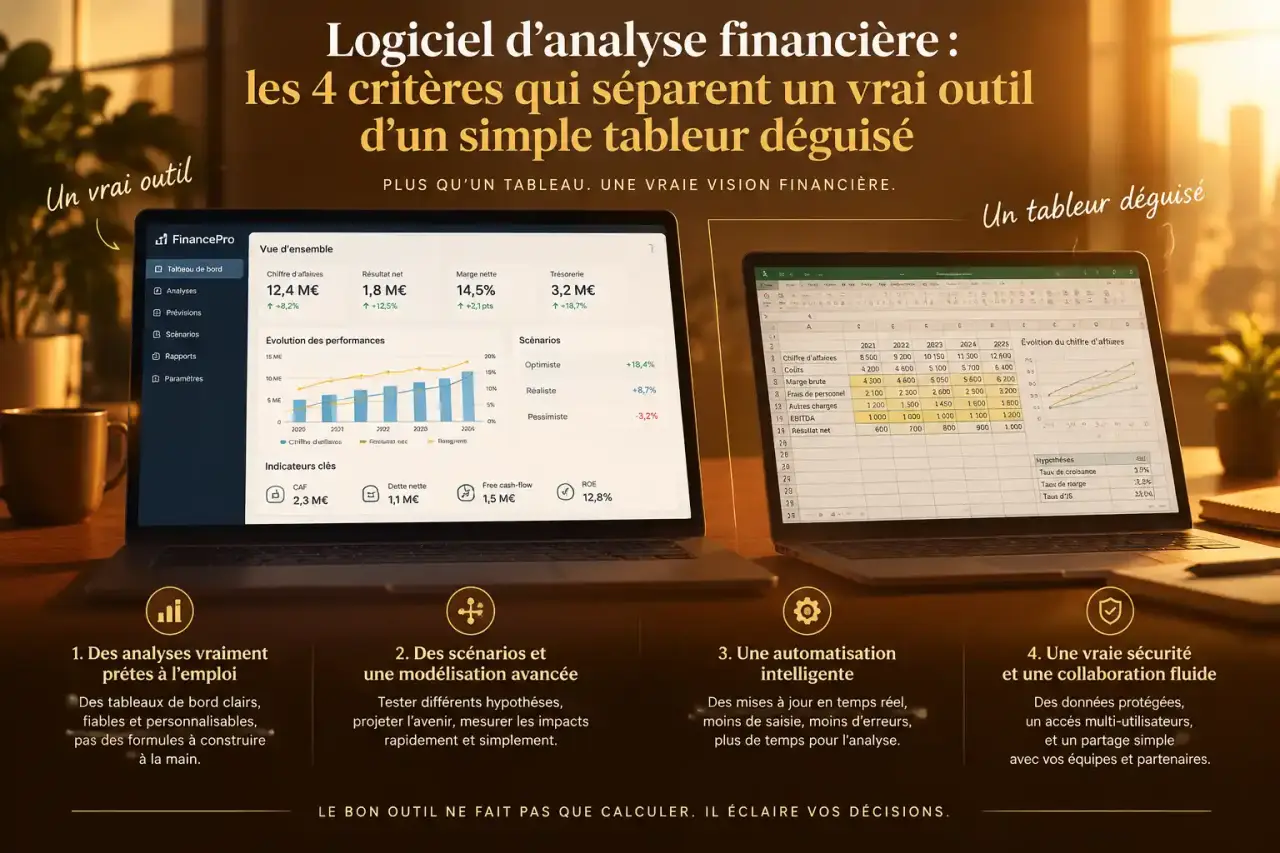
Un logiciel d'analyse financière ne se juge pas à la beauté de ses graphiques. Il se juge à ce qu'il vous permet de décider : renégocier un crédit, couper une ligne de coût, lancer un investissement ou rassurer un banquier. Avant de comparer les offres, il faut donc savoir ce que l'outil doit réellement produire et comment vérifier qu'il le fait bien.
À quoi sert vraiment un logiciel d'analyse financière
De la donnée comptable à la lecture de la performance
La comptabilité enregistre le passé ; l'analyse l'interprète. Un bon logiciel récupère les écritures, les factures et les mouvements bancaires, puis les transforme en indicateurs lisibles : marge brute, excédent brut d'exploitation, capacité d'autofinancement, besoin en fonds de roulement, délai moyen de paiement des clients. L'intérêt est de voir en quelques clics pourquoi un résultat évolue, et pas seulement qu'il évolue.
Ce qu'il ne remplace pas
L'outil automatise le calcul et la consolidation, pas le jugement. Une marge qui baisse peut venir d'un mix produit, d'une remise commerciale ou d'une hausse de matières premières : le logiciel isole la piste, l'analyste ou le dirigeant tranche. Se méfier de toute promesse de « décision automatique » est un bon réflexe.
Les fonctions qui font la différence au quotidien
Connexion aux données et fiabilité des chiffres
Premier critère : la qualité de l'alimentation. Un outil qui impose des ressaisies ou des imports manuels de fichiers multiplie les risques d'erreur. Vérifiez les connecteurs avec votre logiciel comptable, votre ERP, votre CRM et vos banques, la fréquence de mise à jour, et la possibilité de remonter d'un chiffre agrégé jusqu'à l'écriture d'origine. Cette traçabilité est ce qui permet de défendre un chiffre devant un associé ou un auditeur.
Tableaux de bord, prévisionnel et scénarios
Deuxième critère : la capacité à projeter. Un tableau de bord figé ne suffit pas. Cherchez la construction d'un budget, le suivi des écarts entre réalisé et prévu, et surtout la simulation de scénarios : que devient la trésorerie si un gros client paie avec 30 jours de retard ? si les ventes reculent de 10 % ? Les meilleurs outils permettent de comparer ces hypothèses côte à côte sans dupliquer un fichier.
Consolidation et collaboration
Dès que plusieurs entités, services ou intervenants entrent en jeu, la gestion des droits d'accès, l'historique des modifications et les commentaires dans l'outil deviennent aussi importants que les calculs. Un expert-comptable, un DAF et un directeur commercial n'ont pas besoin de voir les mêmes vues.
Logiciel dédié, tableur ou outil de BI : comment arbitrer
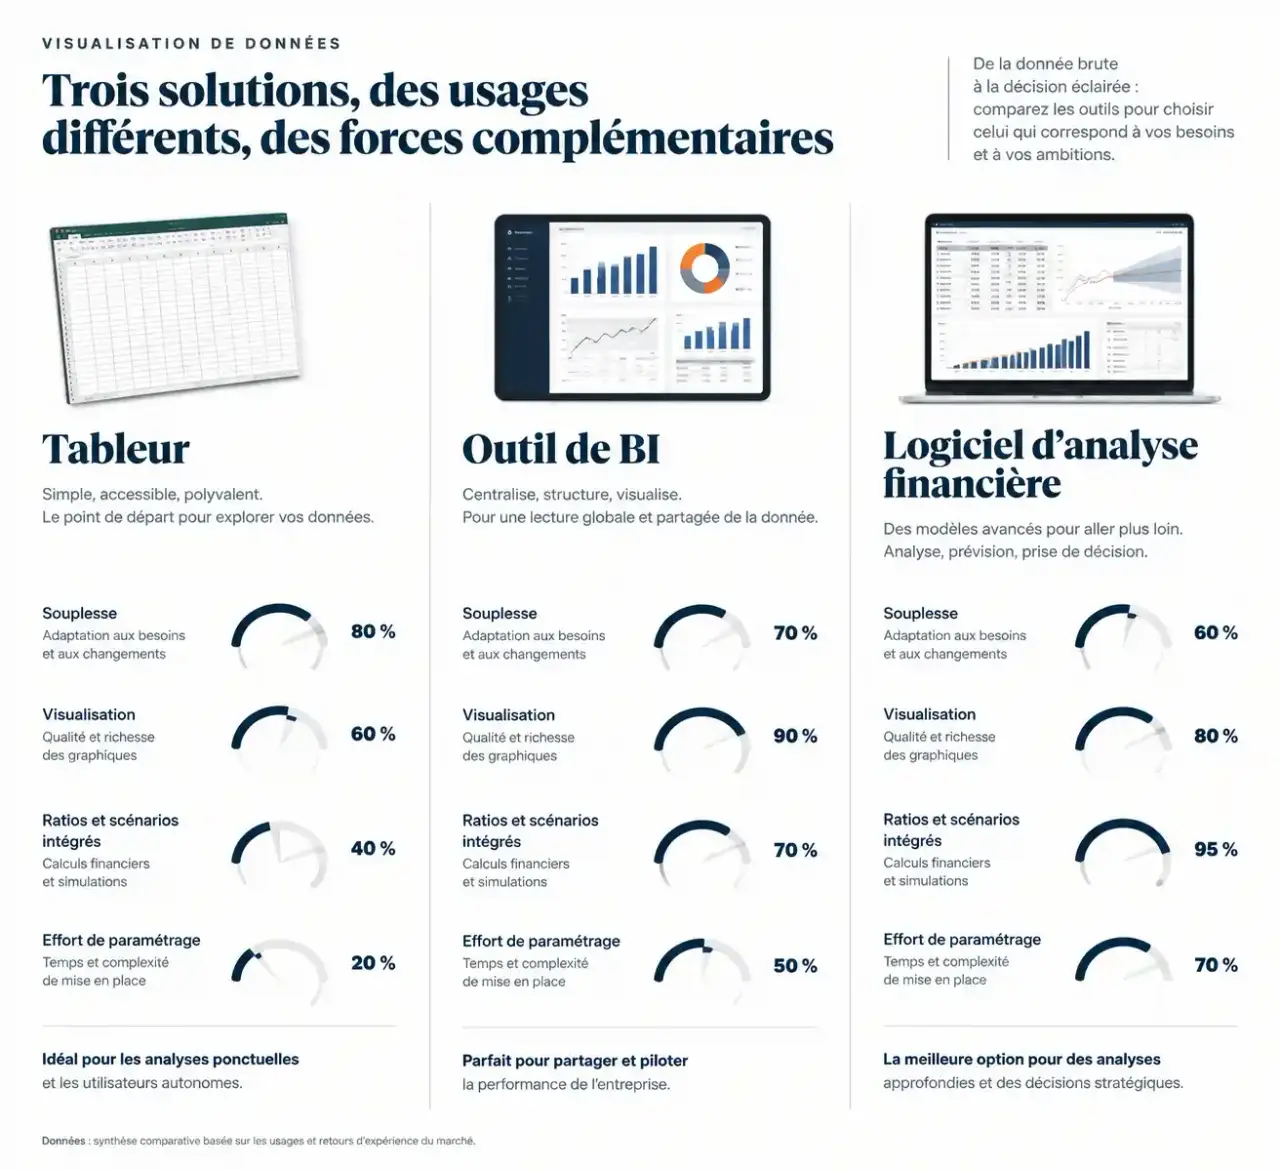
Le tableur reste pertinent pour une structure simple, à condition d'accepter ses limites : formules fragiles, versions qui se multiplient, peu de contrôle sur les accès. Les outils de business intelligence excellent en visualisation, mais demandent souvent un travail de modélisation financière en amont. Le logiciel spécialisé apporte les ratios, les modèles de prévision et les rapports prêts à l'emploi, au prix d'une configuration initiale.
| Solution | Point fort | Limite principale | Profil adapté |
|---|---|---|---|
| Tableur | Souplesse, coût quasi nul | Erreurs de formules, versions multiples | Petite structure, besoins stables |
| Outil de BI | Visualisation et croisement de données | Modèle financier à construire | Équipe avec compétences data |
| Logiciel d'analyse financière | Ratios, budget, scénarios intégrés | Paramétrage initial | PME en croissance, groupes, cabinets |
Surveiller les signaux faibles : l'angle de la vigie
Sur un navire, la vigie ne regarde pas le cap, elle scrute l'horizon à la recherche de ce qui n'est pas encore un problème. Un logiciel d'analyse financière devrait jouer ce rôle. Au lieu de seulement afficher le résultat du mois, paramétrez des seuils d'alerte : un délai de paiement client qui s'allonge de quelques jours trois mois de suite, un poids croissant d'un seul client dans le chiffre d'affaires, un stock qui progresse plus vite que les ventes. Ces dérives passent inaperçues dans un rapport mensuel, mais elles annoncent les tensions de trésorerie six mois plus tard. Demandez en démonstration si l'outil sait déclencher des alertes sur la tendance, et pas uniquement sur le dépassement d'un plafond.
Bien choisir et déployer son logiciel
Une grille de sélection simple
Partez de vos trois décisions les plus fréquentes et vérifiez que l'outil les éclaire. Testez-le ensuite sur vos propres données, pas sur un jeu de démonstration. Points à contrôler :
- la compatibilité avec vos outils comptables et bancaires existants ;
- la facilité de création et de modification d'un indicateur sans passer par un prestataire ;
- la gestion des droits et l'historique des changements ;
- le coût total : licences, paramétrage, formation et évolution à plusieurs utilisateurs ;
- la qualité de l'assistance en français et la sécurité des données hébergées.
Réussir les premières semaines
Commencez par cinq à dix indicateurs, pas soixante. Alignez les définitions avec les équipes : une « marge » n'a pas le même sens pour un commercial et pour un contrôleur de gestion. Planifiez une revue mensuelle fixe où le tableau de bord sert de support de discussion. C'est cette routine, bien plus que le nombre de fonctionnalités, qui fait entrer l'outil dans les habitudes de pilotage.