Expert-comptable et gestion : des comptes fiables aux décisions de trésorerie
Un expert-comptable ne se contente pas d’établir un bilan. Il fiabilise les comptes, accompagne les obligations fiscales et sociales et transforme les chiffres en repères pour décider. Le contenu de son intervention en gestion dépend toutefois de la mission convenue : un suivi comptable annuel ne comprend pas automatiquement un prévisionnel de trésorerie, une analyse de rentabilité ou un accompagnement au financement.
Des comptes fiables, mais plusieurs niveaux d’intervention
L’expert-comptable accompagne notamment les TPE, PME, associations et professions libérales. Certaines missions concernent aussi les particuliers. Son rôle varie selon l’organisation du client : il peut prendre en charge la comptabilité ou intervenir sur des comptes déjà préparés par une équipe interne.
Testez vos connaissances sur l’expertise comptable
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
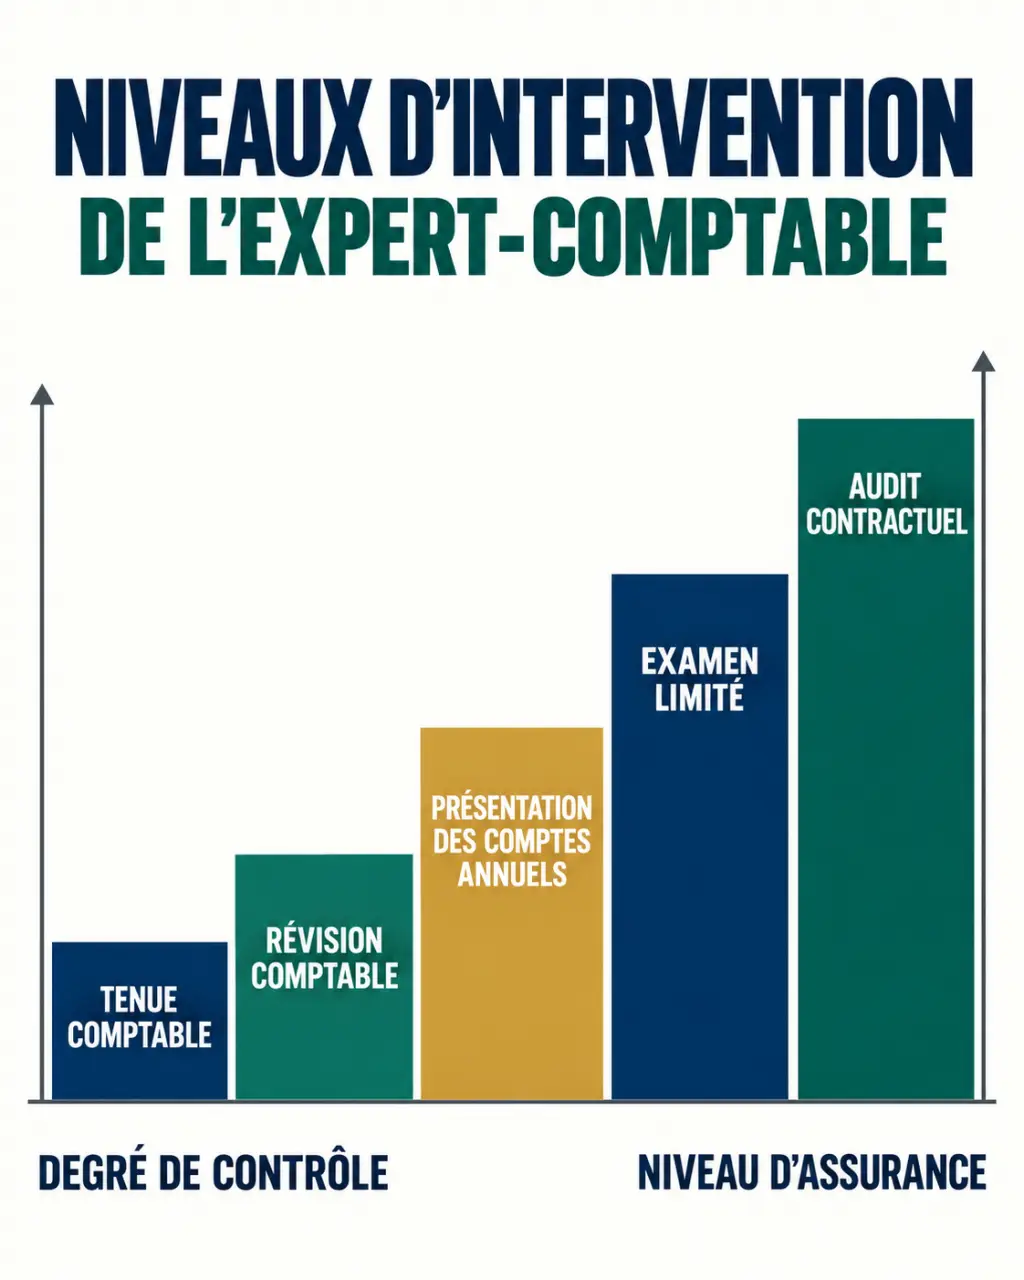
Tenue, révision, présentation et audit ne désignent pas la même prestation. Cette distinction permet de comprendre ce que le professionnel vérifie et ce que ses travaux permettent de conclure.
| Intervention | Travail réalisé | Utilité pour le client |
|---|---|---|
| Tenue comptable | Enregistrement et classement des opérations à partir des justificatifs | Disposer d’une comptabilité suivie et exploitable |
| Révision comptable | Contrôle des écritures, rapprochements et justification des soldes | Repérer les anomalies et préparer la clôture |
| Présentation des comptes annuels | Travaux conduisant à une attestation portant sur la cohérence et la vraisemblance des comptes | Présenter une information financière encadrée par des normes professionnelles |
| Examen limité | Diligences permettant d’exprimer une assurance modérée | Apporter un niveau d’assurance distinct de celui d’un audit |
| Audit contractuel | Contrôles approfondis selon un référentiel applicable | Obtenir une assurance raisonnable sur les comptes |
Une mission de présentation ne constitue donc pas une certification générale de toutes les opérations. L’audit légal relève, lui, du commissariat aux comptes et suppose une habilitation spécifique. Un expert-comptable n’est pas automatiquement commissaire aux comptes : les fonctions et leurs règles doivent être distinguées.
Le conseil en gestion rend les chiffres utilisables
La comptabilité décrit principalement des opérations passées. Le conseil en gestion s’appuie sur cette base pour éclairer l’avenir : capacité à recruter, financement d’un investissement, évolution des prix ou anticipation d’un manque de trésorerie. Il occupe une place importante dans l’accompagnement du dirigeant, sans se substituer à son pouvoir de décision.
Choisir les indicateurs qui déclenchent une action
Un tableau de bord utile ne juxtapose pas des chiffres. Il rapproche quelques indicateurs du fonctionnement réel de l’activité : marge par prestation, charges fixes, factures impayées, niveau des stocks ou trésorerie prévisionnelle. Le cabinet aide à définir leur calcul, leur fréquence de suivi et les actions à envisager lorsqu’un écart apparaît.
La circulation de l’information ressemble à la nervure d’une feuille : le chiffre final dépend de ramifications souvent invisibles. Un retard de facturation, une livraison non signalée ou un avoir oublié peut fausser le diagnostic. Avant d’ajouter des indicateurs, il est donc utile de suivre le trajet d’une vente, de la commande jusqu’à l’encaissement, et d’identifier qui transmet chaque information. Cette lecture des flux révèle parfois davantage de leviers qu’un tableau de bord supplémentaire.
Distinguer bénéfice et argent disponible
Une entreprise rentable peut manquer de liquidités si ses clients paient tard ou si ses stocks immobilisent des fonds. L’expert-comptable peut établir un prévisionnel de trésorerie, examiner le besoin en fonds de roulement et comparer plusieurs scénarios. Pour un investissement, il met en regard les remboursements, les charges nouvelles et les recettes attendues, plutôt que de regarder seulement le résultat annuel.
Ces travaux servent notamment à préparer un business plan, discuter un financement ou renégocier un emprunt. Leur pertinence dépend d’hypothèses explicites et régulièrement actualisées, pas d’une promesse de résultat.
Fiscalité, social et juridique : un accompagnement à délimiter
Les décisions de gestion ont souvent plusieurs conséquences. Embaucher modifie les charges et les obligations sociales ; changer de forme juridique affecte la gouvernance et peut modifier la fiscalité. L’expert-comptable met ces dimensions en relation, dans les limites de ses compétences et du cadre autorisé.
- Fiscalité : préparation de la liasse fiscale, déclarations périodiques, analyse des options applicables et accompagnement lors d’un contrôle selon la mission.
- Social : établissement des bulletins de paie, déclarations sociales et conseil lié à l’emploi, avec un périmètre précisément défini.
- Juridique : formalités et travaux autorisés en lien avec l’activité accompagnée, notamment certaines opérations courantes de la vie des sociétés.
- Organisation : amélioration du contrôle interne, dématérialisation des justificatifs et sécurisation des circuits de validation.
Le conseil juridique n’est pas une compétence sans limites. Pour un contentieux, un montage complexe ou une opération nécessitant une expertise particulière, l’intervention d’un avocat, d’un notaire ou d’un autre spécialiste peut être nécessaire.
Le recours au cabinet est particulièrement utile à la création, lors d’une première embauche, d’une croissance rapide ou d’une transmission. Dans une acquisition, une analyse ciblée, appelée due diligence, peut notamment porter sur la qualité des résultats et les risques financiers identifiés. Elle fait l’objet d’un travail distinct du suivi courant.
La lettre de mission fixe les engagements du cabinet
La profession est réglementée. L’exercice de l’expertise comptable pour des clients suppose le respect des conditions professionnelles applicables, notamment l’inscription à l’Ordre des experts-comptables. Indépendance, compétence, secret professionnel et respect du code de déontologie structurent la relation. Des responsabilités civile, disciplinaire ou pénale peuvent être engagées selon les situations.
La lettre de mission est le document central de la collaboration. Elle précise les prestations, les responsabilités respectives, les honoraires et les modalités d’intervention. Le dirigeant reste responsable de ses décisions et doit transmettre des informations exactes et complètes.
Avant de signer, il convient de vérifier plusieurs points concrets :
- Qui saisit les opérations et transmet les pièces justificatives ?
- Quelles déclarations et formalités sont incluses ?
- Les rendez-vous de gestion et prévisionnels sont-ils prévus ?
- Qui est l’interlocuteur quotidien et quand l’expert-comptable intervient-il ?
- Comment les données sont-elles accessibles et restituées en fin de collaboration ?
La dématérialisation facilite les échanges et automatise certaines tâches, mais elle ne remplace ni les contrôles ni l’analyse. Un logiciel partagé n’équivaut pas, à lui seul, à une prestation de conseil. Pour comparer deux cabinets, mieux vaut examiner les livrables et la disponibilité annoncée plutôt que le seul montant des honoraires.
Devenir expert-comptable : un parcours technique et relationnel
Le cursus classique représente 8 ans après le bac, avec trois étapes : 3 ans pour le diplôme de comptabilité et de gestion, ou DCG ; 2 ans pour le diplôme supérieur de comptabilité et de gestion, ou DSCG ; puis 3 ans de pratique professionnelle en stage, avant l’obtention du diplôme d’expertise comptable, le DEC. Des dispenses et passerelles existent selon les formations suivies.
Le stage obligatoire se déroule sous la supervision d’un maître de stage et associe expérience professionnelle et formation. Il permet de passer de la maîtrise des règles à leur application : documenter un contrôle, expliquer une anomalie, conduire un entretien client ou superviser des travaux.
Le professionnel peut exercer en cabinet, en libéral ou au sein d’une association de gestion et de comptabilité, une AGC. Un diplômé peut également occuper des fonctions financières en entreprise, sans que cela se confonde avec l’exercice auprès d’une clientèle.
Au-delà des diplômes, le métier exige rigueur, discrétion et pédagogie. L’automatisation renforce l’importance de l’analyse, du contrôle des données et du conseil. La formation continue permet d’actualiser les connaissances : l’enjeu reste de traduire des règles complexes en décisions compréhensibles et adaptées à chaque organisation.