Créer une micro-entreprise prend 2 à 3 semaines, avec 4 échéances à anticiper
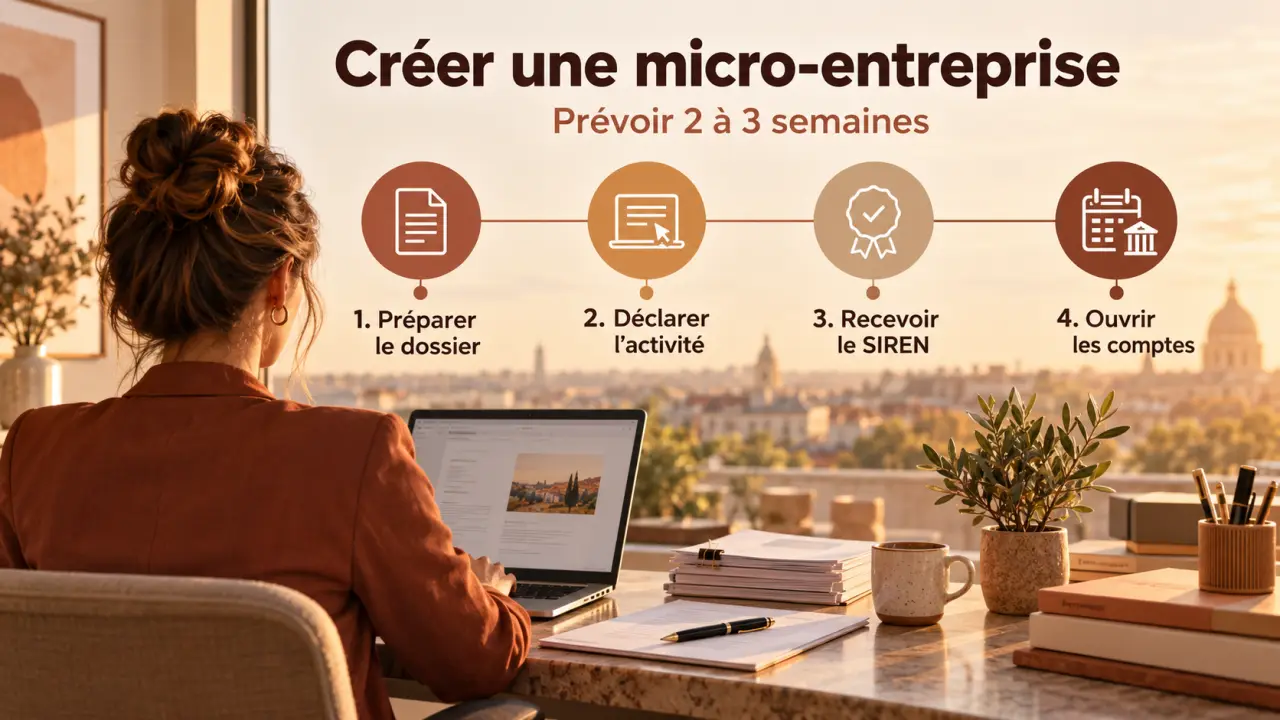
En pratique, il faut compter 2 à 3 semaines pour créer une micro-entreprise et recevoir son numéro SIRET lorsque le dossier est complet. L’affiliation à la Sécurité sociale des indépendants peut toutefois prendre plus longtemps, entre 4 et 6 semaines. Pour démarrer dans de bonnes conditions, choisissez votre date de lancement, déposez la formalité assez tôt et gardez une marge en cas de demande de correction.
Les délais à prévoir entre la déclaration et le démarrage
Depuis le 1er janvier 2023, la création d’une micro-entreprise passe obligatoirement par le Guichet unique de l’INPI. Cette plateforme centralise la déclaration de début d’activité, puis transmet les informations aux organismes concernés. Le remplissage du dossier peut être rapide, mais le délai administratif commence réellement lorsque la demande est envoyée et jugée recevable.
| Étape | Délai indicatif | Ce qu’il faut retenir |
|---|---|---|
| Dépôt et traitement initial de la déclaration | 1 à 3 jours | Le dossier est contrôlé avant sa transmission aux organismes compétents. |
| Attribution du numéro SIRET | 8 à 15 jours | Le SIRET identifie officiellement l’établissement. |
| Affiliation à la SSI | 4 à 6 semaines | La notification peut arriver après la réception du SIRET. |
| Première déclaration de chiffre d’affaires | 90 jours minimum après le début d’activité | Le calendrier dépend ensuite de l’option mensuelle ou trimestrielle choisie. |
Le SIRET comporte 14 chiffres. Il associe le numéro SIREN de l’entreprise au code NIC de l’établissement. Sa réception est le jalon le plus attendu, car il permet d’identifier officiellement l’activité auprès des clients, des fournisseurs et des administrations. L’affiliation à la SSI suit son propre calendrier. Elle ne doit donc pas être confondue avec la date de création de l’activité.
Choisir la bonne date pour déposer son dossier
La demande d’immatriculation peut être déposée au plus tôt un mois avant le début d’activité déclaré et au plus tard 15 jours après. Cette fenêtre laisse une certaine souplesse, mais un dépôt au dernier moment peut conduire à démarrer son activité commerciale sans avoir encore reçu son SIRET.
La marge de deux semaines reste la solution la plus sereine
Pour une activité qui doit commencer le 1er septembre, un dépôt au cours de la première quinzaine d’août offre un calendrier prudent. Cette avance de deux semaines couvre le délai habituel d’attribution du SIRET et laisse du temps si le Guichet unique demande une pièce complémentaire. Elle est particulièrement utile lorsque le lancement dépend d’un devis à transformer, d’une vente en ligne ou d’une première mission déjà planifiée.
Une création administrative suit une chaîne de transmission : chaque organisme intervient après le précédent. Un justificatif manquant ou une information incohérente peut donc bloquer le traitement. Préparez avant le dépôt l’adresse de l’entreprise, la description précise de l’activité, les options fiscales et les documents d’identité. Le temps gagné lors de l’envoi ne sera pas perdu dans une demande de régularisation.
Les activités réglementées demandent une anticipation supplémentaire
Le délai de 2 à 3 semaines concerne une formalité d’immatriculation classique. Une activité artisanale, commerciale ou réglementée peut nécessiter des justificatifs spécifiques : diplôme, qualification professionnelle, autorisation, assurance obligatoire ou preuve d’expérience. Leur présence ne rallonge pas automatiquement l’immatriculation, mais leur absence peut retarder la validation du dossier.
Réunissez donc ces documents avant de fixer une date ferme à un client. Cette précaution permet de distinguer le temps nécessaire à la préparation de l’activité du délai de traitement administratif. Elle évite aussi de confondre une formalité incomplète avec un retard propre à l’administration.
Peut-on travailler ou facturer avant d’avoir le SIRET ?
Vous pouvez préparer votre offre, prospecter, signer un devis ou organiser votre lancement avant de recevoir votre numéro. En revanche, l’activité doit avoir été déclarée pour être exercée dans les règles. Lorsqu’une facture doit être établie après le dépôt de la demande d’immatriculation, la mention « SIRET en cours d’attribution » peut être utilisée.
Cette mention ne remplace pas la déclaration. Elle s’utilise seulement pendant l’attente administrative, après la transmission du dossier. Une personne qui n’a engagé aucune formalité ne doit pas facturer comme micro-entrepreneur. La date de début d’activité indiquée au Guichet unique doit également correspondre à la réalité de l’exercice. La déclaration ne sert pas à régulariser rétroactivement plusieurs mois de prestations.
Conservez l’accusé de dépôt ainsi que les échanges liés au dossier. Ces documents permettent de prouver que la démarche est engagée et facilitent le suivi si un client, une banque ou un organisme demande des informations sur l’immatriculation en cours. Consultez régulièrement l’espace de suivi pour repérer rapidement une demande de complément.
Ce qui ralentit le plus souvent la création
Le délai de 8 à 15 jours pour obtenir le SIRET reste indicatif. Dans la plupart des cas, les retards sont liés à la qualité du dossier transmis plutôt qu’à la nature de l’activité. Une relecture méthodique avant validation reste le moyen le plus simple de protéger son calendrier.
- Une activité mal décrite : l’intitulé doit correspondre précisément à l’activité principale exercée, surtout si plusieurs prestations sont proposées.
- Une adresse incomplète ou incohérente : l’adresse de domiciliation et celle de l’établissement doivent être renseignées avec soin.
- Un justificatif illisible ou manquant : pièce d’identité, déclaration sur l’honneur ou document propre à l’activité doivent être immédiatement exploitables.
- Une option fiscale choisie sans vérification : le versement libératoire, la TVA et la périodicité de déclaration doivent être compris avant l’envoi.
- Une demande de correction non traitée : consultez le suivi du dossier sur le Guichet unique et répondez rapidement aux messages reçus.
Si le numéro SIRET n’est toujours pas attribué après 30 jours à un mois, vérifiez d’abord le statut de la formalité et les éventuelles demandes de complément. En l’absence d’explication, contactez l’administration compétente pour identifier le point bloquant. Attendre sans consulter le suivi peut repousser inutilement le lancement de l’activité.
Après l’immatriculation : les échéances à ne pas oublier
La réception du SIRET ne signifie pas qu’une déclaration de chiffre d’affaires est due immédiatement. La première déclaration intervient au minimum 90 jours après la date de début d’activité. Le micro-entrepreneur choisit ensuite une déclaration mensuelle ou trimestrielle. Même en l’absence de recettes, une déclaration à zéro peut être nécessaire à l’échéance prévue.
Le délai à retenir concerne donc deux moments différents : le temps nécessaire pour obtenir l’immatriculation, puis l’échéance de la première déclaration. Le SIRET permet d’identifier l’activité, tandis que la déclaration de chiffre d’affaires suit le calendrier choisi auprès de l’organisme compétent.
Une reprise d’activité est possible sans délai de carence
Après une cessation d’activité, il n’existe plus de délai de carence légal pour recréer une micro-entreprise depuis 2016. Il est donc possible d’engager rapidement une nouvelle création. Cette possibilité ne signifie pas que tous les avantages repartent à zéro : l’ACRE ne peut être demandée à nouveau qu’après 3 ans, et certaines exonérations liées à la CFE obéissent à leurs propres délais, notamment 2 ans selon la situation.
La reprise peut ainsi être rapide sur le plan administratif, tout en ayant des conséquences sur les dispositifs fiscaux et sociaux. Avant de déposer une nouvelle formalité, vérifiez donc les avantages déjà utilisés et les délais qui leur sont associés. Le délai de création et le délai pour bénéficier à nouveau d’une exonération répondent à des règles différentes.
Enfin, surveillez l’évolution du chiffre d’affaires. Un dépassement des seuils pendant deux années consécutives entraîne une sortie du régime micro et une bascule vers un régime réel d’imposition. Anticiper cette évolution dès les premiers contrats permet d’adapter ses prix, sa comptabilité et son organisation avant une transition précipitée.