Bilan des entreprises : 6 signaux financiers à vérifier avant de signer
Consulter le bilan d’une entreprise permet d’aller au-delà du chiffre d’affaires. Ce document donne des indications sur la trésorerie, les dettes, les ressources durables et la capacité de la société à honorer ses engagements. Avant d’accorder un délai de paiement, de choisir un fournisseur ou d’étudier un concurrent, commencez par retrouver les comptes annuels, puis lisez-les dans un ordre cohérent.
Où trouver les comptes annuels d’une société
La recherche commence avec des éléments d’identification fiables : raison sociale, numéro SIREN ou SIRET et, si nécessaire, nom du dirigeant. Ces informations évitent les confusions entre établissements, homonymes ou sociétés appartenant à un même groupe. Les documents recherchés sont généralement les comptes sociaux déposés par la société : bilan, compte de résultat et annexe lorsqu’elle est disponible.
| Canal de consultation | Informations utiles | Usage recommandé |
|---|---|---|
| INPI | Informations légales et documents liés aux entreprises | Vérifier l’identité de la société et rechercher les documents déposés |
| Greffe du tribunal de commerce | Dépôt des comptes et documents officiels | Obtenir ou contrôler des comptes déposés |
| Plateformes d’information légale et financière | Comptes, données consolidées, dirigeants et recherche avancée | Comparer rapidement plusieurs entreprises ou documents |
| Base SIRENE | Données d’identification de l’entreprise et de ses établissements | Retrouver le bon SIREN ou SIRET avant l’analyse |
| Site d’une société cotée | Publications financières et informations destinées aux investisseurs | Accéder aux communications financières publiées par l’entreprise |
Gratuit ne veut pas toujours dire complet
Certains services donnent gratuitement accès à une partie des informations. D’autres réservent le téléchargement, l’export, l’historique ou le rapprochement de données à une offre dédiée. Ne vous arrêtez donc pas à la présence d’un document. Contrôlez sa date de clôture, son statut de publication et son rattachement à la société recherchée. Un bilan ancien peut décrire une situation qui a fortement évolué depuis.
Quand les comptes sont absents ou peu détaillés
L’absence de comptes visibles ne prouve pas, à elle seule, qu’une entreprise est fragile. Les documents peuvent ne pas encore être accessibles, ne pas avoir été déposés ou relever d’un régime de confidentialité. Les micro-entreprises de moins de 10 salariés peuvent demander la non-publication sous conditions, notamment lorsque leur chiffre d’affaires hors taxes est inférieur à 700 000 € et leur bilan à 350 000 €. Certaines entreprises de moins de 50 salariés peuvent aussi demander la confidentialité de certains comptes si leur chiffre d’affaires est inférieur à 8 millions d’euros et leur bilan inférieur à 4 millions d’euros.
Ce que montre réellement un bilan comptable
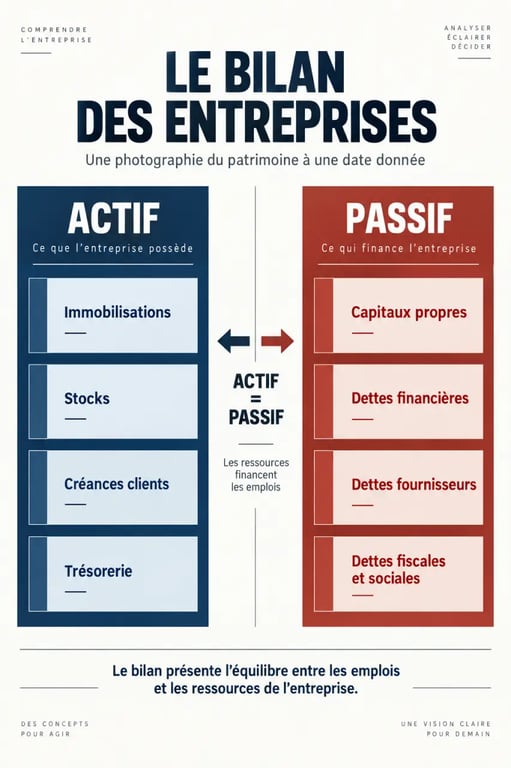
Le bilan est une photographie du patrimoine de l’entreprise à la date de clôture de l’exercice. Il repose sur deux colonnes qui s’équilibrent. L’actif regroupe ce que l’entreprise possède ou ce qui lui est dû. Le passif indique comment cet ensemble est financé, par les capitaux propres ou par des tiers.
| À l’actif | Au passif | Ce que cela permet de comprendre |
|---|---|---|
| Actif immobilisé | Capitaux propres | Les moyens durables de l’entreprise et sa base financière |
| Stocks | Provisions pour risques et charges | Les ressources immobilisées dans l’activité et les risques anticipés |
| Créances clients | Dettes financières, fiscales et fournisseurs | Les sommes à encaisser et celles à rembourser ou à régler |
| Trésorerie | Comptes de régularisation | Les liquidités disponibles et certains décalages comptables |
Ne confondez pas bilan, compte de résultat et annexe
Le bilan répond à la question : que possède et que doit l’entreprise à une date donnée ? Le compte de résultat retrace l’activité réalisée pendant l’exercice, avec le chiffre d’affaires, les charges d’exploitation, le résultat et le bénéfice ou la perte. L’annexe complète ces documents en précisant certains postes, les méthodes comptables ou les engagements.
Pour apprécier la rentabilité, le compte de résultat est indispensable. Pour mesurer l’équilibre financier et la structure du patrimoine, le bilan reste central. Les trois documents doivent toutefois être lus ensemble lorsque l’enjeu commercial ou financier est important.
Les 6 signaux à examiner avant une décision
Une analyse utile ne consiste pas à isoler un montant élevé. Elle consiste à relier les postes entre eux et à observer leur évolution sur plusieurs exercices. Ces six signaux permettent d’évaluer plus précisément la situation d’un futur partenaire.
- Les capitaux propres : un niveau positif donne un premier repère sur les ressources apportées ou conservées dans l’entreprise. Une dégradation répétée doit attirer l’attention, surtout si elle s’accompagne de pertes.
- La trésorerie : elle renseigne sur les liquidités disponibles à la clôture. Pour être interprétée correctement, elle doit être rapprochée des dettes à court terme et des sommes que l’entreprise doit encore encaisser.
- Les créances clients : une hausse rapide peut traduire une progression des ventes. Elle peut aussi signaler des encaissements plus lents ou un risque client accru. Il faut donc la comparer à l’évolution du chiffre d’affaires.
- Les stocks : leur poids doit rester cohérent avec le secteur et le niveau d’activité. Des stocks qui augmentent sans progression comparable des ventes immobilisent de la trésorerie et peuvent compliquer les paiements.
- Les dettes : distinguez les dettes financières, fournisseurs, fiscales et sociales. Leur évolution renseigne sur les contraintes de paiement et sur la manière dont l’activité est financée.
- Le résultat et le chiffre d’affaires : comparez ces données avec les exercices précédents. Une activité en hausse n’est pas forcément rentable si les charges progressent plus vite.
La trésorerie disponible à la clôture prend tout son sens lorsqu’on regarde ce qui doit être encaissé, ce qui doit être payé et le moment où ces mouvements interviennent. Cette lecture aide à repérer une société qui semble solide sur le papier, mais qui dépend fortement d’encaissements tardifs pour régler ses fournisseurs.
Comparer sans se laisser tromper par la taille
Comparer deux sociétés uniquement sur leur chiffre d’affaires donne une vision incomplète. Une entreprise plus petite peut être mieux capitalisée, avoir moins de dettes ou disposer d’une trésorerie plus confortable. Pour un benchmark pertinent, observez l’évolution du chiffre d’affaires, du résultat, des capitaux propres, de la trésorerie et de l’endettement sur les mêmes exercices.
Rapportez aussi les montants à l’activité. Une dette élevée n’a pas la même portée dans une entreprise qui génère régulièrement des résultats positifs que dans une société déficitaire. Cette comparaison permet de mieux apprécier la solvabilité et le risque associé à une relation commerciale.
Dépôt, publication et confidentialité des comptes
Les sociétés concernées doivent déposer leurs comptes après leur approbation annuelle. Le dépôt intervient dans le mois suivant l’assemblée ayant statué sur cette approbation. En cas d’absence de dépôt, l’amende peut atteindre 1 500 € selon les éléments disponibles. Cette obligation favorise la transparence financière, mais elle ne garantit ni une mise à disposition instantanée ni un niveau de détail identique pour toutes les entreprises.
Depuis les exercices clos à partir de 2016, les règles de confidentialité permettent à certaines structures de limiter la publication de leurs comptes, sous réserve de respecter les conditions applicables. Un document indisponible ou abrégé ne suffit donc pas à conclure que la situation financière est mauvaise. Complétez l’analyse avec les informations légales, l’ancienneté de la société, ses dirigeants, ses éventuelles modifications de statuts et les autres éléments publics accessibles.
Transformer la consultation en veille financière utile
Pour une décision ponctuelle, téléchargez ou archivez les comptes consultés, notez la date de clôture et comparez au moins deux exercices. Pour un portefeuille de fournisseurs, de clients ou de concurrents, une plateforme dotée d’un moteur de recherche avancé, d’alertes personnalisées et d’exports de fichiers peut réduire le travail manuel.
La veille peut porter sur les nouveaux comptes, les changements de dirigeants, les évolutions juridiques et les mouvements financiers significatifs. Elle devient plus utile lorsque chaque document est associé à une date, à une source et à un statut de publication.
- Vérifiez l’identité exacte de l’entreprise et son SIREN.
- Relevez la date des derniers comptes disponibles.
- Examinez les capitaux propres, la trésorerie, les créances et les dettes.
- Comparez le chiffre d’affaires et le résultat sur plusieurs exercices.
- Confrontez les comptes aux informations légales et aux changements récents.
- Adaptez vos conditions commerciales si le risque de crédit paraît augmenter.
Le bilan des entreprises est un outil d’aide à la décision, pas un verdict automatique. Il permet de poser les bonnes questions avant un engagement : la société finance-t-elle durablement son activité, encaisse-t-elle correctement, supporte-t-elle ses dettes et conserve-t-elle une capacité de réaction ? Pour les enjeux importants, cette première lecture peut être complétée par l’avis d’un expert-comptable ou d’un professionnel de l’analyse financière.