La fintech transforme la finance, bien au-delà des néobanques
La fintech, contraction de finance et technologie, désigne les entreprises et les solutions qui utilisent le numérique pour transformer les services financiers. Elle ne se limite ni aux applications bancaires ni aux crypto-actifs. Elle couvre aussi le paiement, le crédit, l’épargne, l’assurance, la conformité et la gestion financière des entreprises. Son objectif est généralement de rendre une opération plus simple, plus rapide ou mieux adaptée à un besoin précis.
Une fintech n’est pas forcément une banque
Une fintech peut être une startup, une entreprise technologique déjà établie ou la filiale innovante d’un acteur financier. Elle développe un service financier numérique, parfois de bout en bout, parfois avec l’aide de partenaires agréés. Son rôle va de la simple interface client à l’infrastructure qui permet de vérifier une identité, d’exécuter un paiement ou d’analyser un risque.
Testez vos connaissances sur la fintech
À l’inverse, une banque traditionnelle collecte des dépôts, accorde des crédits et exerce des activités encadrées par des règles prudentielles spécifiques. Une fintech ne réalise pas systématiquement ces opérations en son nom. Elle peut, par exemple, proposer une application de paiement ou de gestion budgétaire tout en s’appuyant sur un établissement de paiement, une banque ou un assureur pour fournir le service réglementé.
Une désintermédiation souvent partielle
Le discours sur la rupture entre fintechs et banques masque une réalité plus nuancée : les deux univers sont souvent en situation de coopétition. Les fintechs apportent une expérience utilisateur ciblée, une mise sur le marché rapide ou une expertise technique. Les banques et les assurances apportent leur capacité de financement, leur maîtrise des risques, leur réseau et leur cadre de conformité. Ces partenariats associent ainsi innovation et solidité opérationnelle.
Six usages qui donnent un visage concret au secteur
Le mot fintech recouvre un ensemble très large. Pour comprendre l’activité d’une entreprise, il est plus utile de regarder le problème qu’elle résout que de s’arrêter à son étiquette.
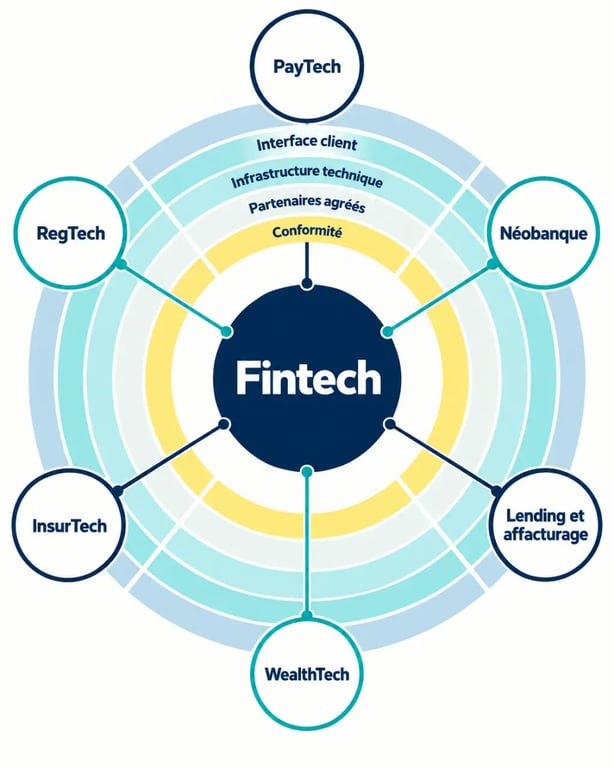
| Catégorie | Besoin traité | Exemple d’usage |
|---|---|---|
| PayTech | Encaisser, virer ou suivre des flux | Paiement électronique, portefeuille numérique, paiement récurrent |
| Néobanque | Piloter un compte depuis une interface mobile | Carte, notifications, catégorisation des dépenses |
| Lending et affacturage | Obtenir ou anticiper un financement | Crédit, avance sur facture, financement de PME |
| WealthTech | Épargner et investir | Robo-advisor, gestion de patrimoine, allocation automatisée |
| InsurTech | Souscrire et gérer une assurance | Devis digital, déclaration de sinistre, assurance à l’usage |
| RegTech | Respecter les obligations de contrôle | Vérification d’identité, lutte contre la fraude et le blanchiment |
Le financement participatif, ou crowdfunding, illustre la diversité des modèles. Il met en relation des porteurs de projets et des financeurs sous forme de dons, de prêts ou d’investissement, selon le dispositif retenu. D’autres solutions s’adressent aux professionnels : gestion de trésorerie, cartes d’entreprise, automatisation comptable, paiement des fournisseurs ou contrôle des dépenses.
Le bon réflexe : regarder le parcours, pas seulement l’application
Une interface séduisante ne suffit pas à qualifier une solution. Il faut examiner le parcours complet : où sont hébergées les données, qui détient les fonds, quel acteur décide de l’octroi du crédit, comment un litige est traité et quelle entité répond en cas d’incident ? Cette lecture par couches distingue l’expérience visible de l’infrastructure, des agréments et des responsabilités qui rendent le service fiable.
Les technologies qui accélèrent les services financiers
La fintech ne repose pas sur une technologie unique. Les API permettent à des systèmes distincts de communiquer. Une application peut ainsi se connecter, avec autorisation, à des données bancaires ou déclencher certaines opérations. Cette interopérabilité favorise l’émergence de services spécialisés et réduit les ressaisies.
IA, données et automatisation
L’intelligence artificielle et le big data servent notamment à analyser de grands volumes d’informations, à détecter des signaux inhabituels et à personnaliser des recommandations. Ils peuvent aider à prévenir la fraude, à accélérer le traitement de documents ou à enrichir l’évaluation d’un risque. Une décision automatisée n’est toutefois utile que si les données sont de qualité, si les critères peuvent être contrôlés et si un recours humain existe lorsque l’enjeu l’exige.
Blockchain et crypto-actifs : un sous-ensemble, pas un synonyme
La blockchain peut faciliter l’enregistrement partagé d’informations ou la tokenisation de certains actifs. Les crypto-actifs font donc partie de la fintech, mais ils ne résument pas le secteur. Les cas d’usage les plus courants concernent aussi les paiements, l’épargne, le crédit, l’assurance, la conformité et les outils B2B. Une technologie a de la valeur lorsqu’elle améliore concrètement un processus, son coût, sa traçabilité ou sa sécurité.
Pourquoi le secteur attire clients, entreprises et institutions
Les particuliers recherchent des parcours plus fluides : ouvrir un compte, suivre une dépense ou investir peut se faire sans rendez-vous physique. Les entreprises cherchent à réduire les tâches manuelles, à mieux prévoir leur trésorerie et à accéder à des solutions de financement adaptées à leur cycle d’activité. Dans certaines situations, ces outils améliorent aussi l’inclusion financière en proposant des services numériques à des publics ou à des territoires moins bien couverts.
Le secteur renforce aussi la concurrence et modernise l’offre bancaire. En France, l’écosystème comptait 950 acteurs en 2023, ce qui montre la diversité des spécialisations. Cette dynamique ne garantit pas la pérennité de chaque modèle. Les entreprises fintech doivent concilier croissance, confiance des utilisateurs et équilibre économique.
Sécurité, réglementation et confiance : les limites à ne pas minimiser
Manipuler de l’argent et des données sensibles impose un niveau d’exigence élevé. Les cyberattaques, l’usurpation d’identité, la fraude au paiement, les fuites de données ou l’indisponibilité d’un service peuvent avoir des conséquences directes pour les clients comme pour les entreprises. La sécurité ne se réduit pas au mot de passe : elle comprend l’authentification, le chiffrement, la surveillance des transactions, la gestion des accès et la préparation aux incidents.
La conformité fait partie du produit
Les fintechs doivent intégrer les règles applicables à leur activité, notamment celles liées aux paiements, à la protection des données, à la lutte contre le blanchiment d’argent et au financement du terrorisme. Selon les services proposés, des agréments, des statuts ou des partenariats avec des acteurs autorisés peuvent être nécessaires. Une promesse de simplicité ne dispense jamais de vérifier qui fournit réellement le service et sous quelle supervision.
Comparer une solution fintech avec méthode
Avant d’adopter une solution, un particulier ou une entreprise peut examiner plusieurs points concrets :
- l’entité qui porte le service et les garanties associées ;
- les frais réels, y compris ceux liés aux incidents ou aux options ;
- la politique de protection des données et les autorisations demandées ;
- les mécanismes de sécurité et l’assistance prévue en cas de fraude ;
- la compatibilité avec les outils comptables, bancaires ou métiers existants ;
- les conditions de sortie, de récupération des données et de résolution des litiges.
La fintech n’est donc ni la garantie automatique d’une meilleure finance ni un simple effet de mode. Elle regroupe des innovations qui transforment les services financiers. Pour produire des résultats durables, la rapidité et la facilité d’usage doivent aller de pair avec la transparence, la sécurité et la responsabilité.