Facturation fournisseur : 6 étapes pour sécuriser les paiements et la trésorerie
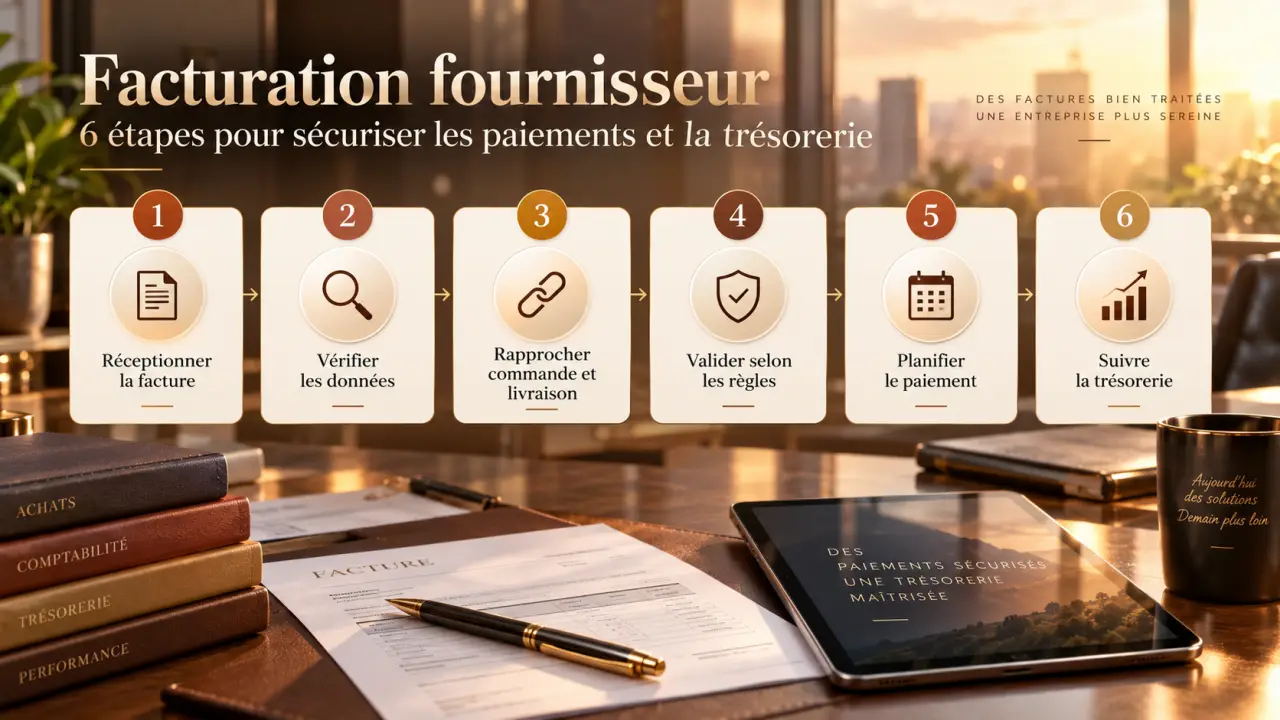 Facturation fournisseur : 6 étapes pour sécuriser les paiements et la trésorerie
La facturation fournisseur couvre le traitement d’une facture d’achat, de sa réception à son paiement et à son archivage. L’entreprise doit contrôler la dette, la comptabiliser et la régler à la bonne échéance. Un circuit clair limite les factures égarées, les validations tardives, les erreurs de TVA et les doubles paiements, tout en améliorant la visibilité sur la trésorerie à venir.
Facture fournisseur : ce que ce document engage pour l’entreprise
Une facture fournisseur, aussi appelée facture d’achat, est émise par un prestataire ou un vendeur, puis reçue par l’entreprise cliente. Elle formalise la fourniture d’un bien ou d’un service et crée une obligation de paiement. À l’inverse, une facture client est émise par l’entreprise pour obtenir le règlement d’une vente. Elle correspond alors à une créance.
La comptabilité fournisseurs, ou Accounts Payable, ne consiste donc pas uniquement à saisir des montants. Elle organise le suivi des dettes, des échéances et des pièces justificatives. Elle relie les achats, la réception effective des marchandises ou des prestations, l’imputation comptable, la TVA déductible lorsque les conditions sont réunies et le paiement.
Les informations à vérifier dès réception
Avant toute comptabilisation, la facture doit être rattachée au bon fournisseur et contrôlée sur ses éléments essentiels : identité et coordonnées de l’émetteur, numéro de facture, date, désignation des biens ou services, quantités, prix unitaires, taux et montant de TVA, total HT et TTC, conditions de règlement et date d’échéance. Une fiche fournisseur à jour dans le logiciel comptable ou l’ERP facilite ce contrôle et limite les confusions entre établissements, filiales ou fournisseurs aux noms proches.
Une facture ne devient pas payable simplement parce qu’elle arrive dans une boîte mail. Elle doit être recevable, justifiée et attribuée à un responsable. Cette distinction compte particulièrement lorsque plusieurs équipes commandent, réceptionnent et valident des dépenses.
Organiser le traitement de la réception à l’archivage
Le processus de facturation fournisseur gagne en fiabilité lorsqu’il suit une chaîne identique, quel que soit le canal d’arrivée : courrier, PDF, portail fournisseur, EDI ou facture électronique. La centralisation des documents dans un point d’entrée unique évite que des factures restent bloquées dans une messagerie individuelle.
| Étape | Action principale | Responsable habituel | Document de contrôle |
|---|---|---|---|
| Réception | Centraliser, dater et identifier la facture | Comptabilité fournisseurs | Facture reçue |
| Contrôle | Vérifier les mentions, les prix, la TVA et l’échéance | Comptabilité ou achats | Facture et contrat |
| Rapprochement | Comparer l’achat, la livraison et la facturation | Achats, réception, comptabilité | Commande, réception, facture |
| Validation | Autoriser la dépense et traiter les écarts | Manager ou responsable budgétaire | Workflow d’approbation |
| Comptabilisation | Imputer la charge, la TVA et la dette | Comptable | Plan comptable |
| Paiement et archivage | Régler, lettrer et conserver la pièce | Trésorerie et comptabilité | Échéancier et preuve de paiement |
Traiter les exceptions sans casser le circuit
Toutes les factures ne correspondent pas à une commande classique. Un loyer, un abonnement logiciel, des honoraires ou une facture d’énergie peuvent être récurrents et ne pas avoir de bon de réception. Dans ce cas, le contrôle s’appuie sur un contrat, un échéancier, un bon à payer récurrent ou une règle d’imputation préapprouvée. L’absence de commande ne supprime pas le contrôle : elle impose une pièce de référence adaptée.
En cas d’écart de quantité, de prix, de TVA ou de livraison, la facture doit passer au statut litigieux et sortir du flux de paiement jusqu’à sa résolution. Le motif de blocage et les échanges avec le fournisseur doivent être conservés. Cette traçabilité évite les relances internes répétées et facilite les contrôles ultérieurs.
Le rapprochement à trois facteurs, le contrôle qui sécurise la dépense
Le rapprochement à trois facteurs, aussi appelé 3-way matching, compare trois documents : la facture, le bon de commande et le bon de réception. Le bon de commande prouve l’engagement d’achat. Le bon de réception confirme que les biens ou services ont été livrés ou réalisés. La facture demande le paiement. Lorsque ces informations concordent, la validation est plus rapide et le risque de payer une dépense non autorisée ou non reçue diminue.
Définir des tolérances et des rôles d’approbation
Un processus efficace ne bloque pas chaque différence minime. L’entreprise peut définir des tolérances adaptées à son activité, par exemple pour un faible écart d’arrondi ou une variation acceptée sur une livraison. En revanche, une différence de prix importante, une quantité facturée supérieure à la quantité réceptionnée ou un fournisseur inhabituel doit déclencher une revue humaine.
Le contrôle repose aussi sur la séparation des responsabilités. La personne qui crée ou modifie une fiche fournisseur, celle qui atteste le service fait et celle qui déclenche le paiement ne devraient pas pouvoir contourner seules les autres contrôles. Cette organisation réduit le risque de fraude, notamment lors d’une demande urgente de changement d’IBAN, et rend chaque décision traçable.
Comptabiliser, payer et conserver sans perdre la maîtrise de la trésorerie
Après validation, la facture est imputée dans les comptes correspondant à la nature de la dépense. La TVA est enregistrée selon le régime applicable et la dette envers le fournisseur est constatée. L’écriture exacte dépend du plan comptable de l’entreprise et de l’opération. La pièce, l’imputation et la date d’enregistrement doivent toutefois rester cohérentes.
Le paiement se planifie selon la date d’échéance, les conditions négociées, les éventuels litiges et la position de trésorerie. Régler trop tôt peut réduire inutilement les liquidités disponibles. Régler trop tard expose à des pénalités et peut dégrader la relation avec le fournisseur. Un échéancier fiable distingue les factures prêtes à payer de celles qui attendent encore une validation ou la résolution d’un écart.
Archiver pour retrouver la preuve, pas seulement le PDF
L’archivage doit permettre de retrouver rapidement la facture, son statut, les documents de rapprochement, le circuit de validation et la preuve de paiement. Un dossier numérique structuré par fournisseur, numéro de facture et période simplifie les contrôles, les audits et la recherche de doublons. Il faut aussi respecter les règles de conservation applicables à l’entreprise et préserver l’intégrité des documents.
Pour les factures adressées à des entités publiques, Chorus Pro est le canal de référence. Plus largement, la généralisation de la facturation électronique transforme la réception et la transmission des données. À compter du 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA devront pouvoir recevoir des factures électroniques. L’émission électronique concernera les grandes entreprises et les ETI à cette date, puis les PME et les micro-entreprises à compter du 1er septembre 2027. Les modalités opérationnelles doivent être vérifiées auprès des ressources officielles et des plateformes agréées.
Quand l’automatisation devient utile pour les factures fournisseurs
La gestion manuelle peut convenir à un faible volume, si les responsabilités sont explicites et les documents centralisés. Mais les saisies répétées, les relances par e-mail et les tableaux parallèles deviennent fragiles lorsque les volumes augmentent. Selon Medius, 84 % de la journée type d’un comptable est consacrée aux tâches manuelles. La capture et le routage des factures offrent donc un levier concret d’amélioration.
Un logiciel comptable, un ERP ou une solution d’AP Automation peut extraire les données, détecter des factures similaires, proposer une imputation, rapprocher les pièces disponibles et transmettre la facture au bon approbateur. Le bénéfice ne se limite pas à la vitesse. Des statuts partagés indiquent si une facture est reçue, en anomalie, validée, programmée ou payée.
- Pour une TPE, la priorité est souvent une boîte de réception centralisée, un suivi des échéances et un archivage accessible.
- Pour une PME, les circuits de validation par montant ou par service réduisent les retards et les validations informelles.
- Pour une organisation multi-sites, l’intégration entre les achats, l’ERP, la comptabilité et la trésorerie évite les ressaisies et améliore le suivi des engagements.
Avant de choisir un outil, il est utile de mesurer quelques indicateurs : délai entre réception et validation, nombre de factures en attente, taux de rapprochement automatique, doublons détectés, écarts récurrents et paiements hors échéance. Ces données permettent d’identifier le véritable frein du processus, qu’il se situe dans la qualité des commandes, la réception, l’approbation ou l’exécution du paiement.