Assurance RCP IOBSP : le courtier doit la souscrire, le mandataire pas toujours
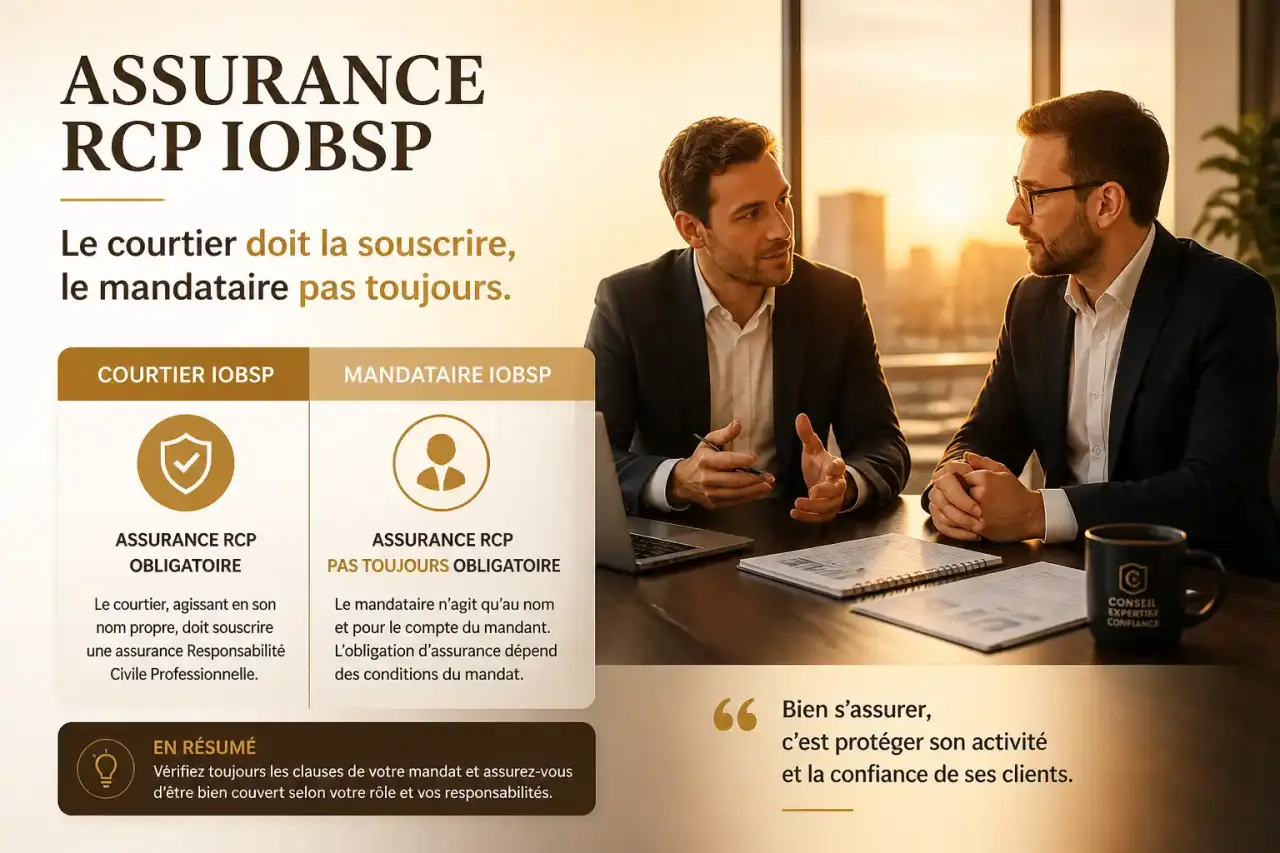
Souscrire une RC Pro quand on démarre une activité d'intermédiaire en opérations de banque et services de paiement soulève une question simple en apparence : est-ce vraiment obligatoire, et pour qui exactement ? La réponse dépend directement du statut ORIAS détenu, et confondre les deux expose à un défaut de couverture qui peut coûter cher en cas de réclamation client. Ce guide détaille le cadre légal, les plafonds exigés, les tarifs pratiqués et la marche à suivre pour souscrire un contrat adapté.
Qu'est-ce que la RC Pro IOBSP et pourquoi encadre-t-elle l'activité ?
Un IOBSP (Intermédiaire en Opérations de Banque et Services de Paiement) exerce une activité de mise en relation entre un client et un établissement prêteur, avec un devoir de conseil qui l'expose juridiquement dès qu'une erreur, une négligence ou un manquement à ce devoir cause un préjudice. La réglementation applicable découle de l'article L519-1 du Code Monétaire et Financier, qui a profondément réorganisé le statut des intermédiaires en crédit lors de la réforme entrée en vigueur le 15 janvier 2013. Depuis cette date, l'exercice de l'activité est conditionné à une immatriculation au registre unique tenu par l'ORIAS, et la supervision du secteur revient à la Banque de France.
La RC Pro IOBSP couvre deux volets distincts que beaucoup de professionnels confondent. D'un côté, la responsabilité professionnelle proprement dite : erreur de conseil, omission dans la présentation d'une offre de crédit, défaut d'information sur les conditions d'un prêt. De l'autre, la RC d'exploitation, qui prend en charge les dommages matériels, immatériels ou corporels causés à un tiers dans le cadre courant de l'activité (un rendez-vous client qui tourne mal, un document endommagé chez un partenaire). La plupart des contrats intègrent également les frais de défense et une protection juridique, qui prennent en charge les honoraires d'avocat même lorsque la réclamation du client se révèle infondée, un point souvent décisif quand un contentieux traîne en longueur.
La RC Pro IOBSP est-elle obligatoire selon votre statut ?
L'article R.519-4 du Code Monétaire et Financier distingue quatre statuts d'intermédiaires, et l'obligation d'assurance ne pèse pas de la même façon sur chacun d'eux. Comprendre cette hiérarchie évite de payer une garantie inutile ou, à l'inverse, d'exercer sans la couverture requise.
Le courtier (COBSP) : une obligation propre et non négociable
Le courtier en opérations de banque et services de paiement (COBSP) agit en toute indépendance, sans lien de mandat exclusif avec un établissement financier. Il négocie potentiellement avec plusieurs prêteurs pour le compte de son client, ce qui signifie qu'aucun mandant ne porte sa responsabilité à sa place. À ce titre, la souscription d'une RC Pro à son nom propre est une obligation légale directe, condition sine qua non de l'immatriculation ORIAS et du maintien de l'activité.
Les mandataires (MOBSPL, MOBSP, MIOBSP) : une couverture souvent déléguée, mais pas systématique
Le mandataire exclusif (MOBSPL), le mandataire non exclusif (MOBSP) et le mandataire d'intermédiaire (MIOBSP) agissent pour le compte d'un mandant qui, dans la majorité des cas, porte la couverture RC Pro pour l'ensemble de son réseau. Ce mécanisme dispense théoriquement le mandataire de souscrire son propre contrat. Dans la pratique, cependant, de nombreux mandants exigent contractuellement que leur mandataire justifie d'une RC Pro personnelle, en complément ou en garantie de second rang, notamment lorsque l'activité s'exerce avec une certaine autonomie commerciale ou que le mandataire cumule plusieurs mandats. Avant de considérer que la question est réglée, il est donc indispensable de vérifier les clauses du contrat de mandat plutôt que de se fier uniquement au statut théorique.
Le franchissement de certains seuils d'activité change également la donne : au-delà de 20 opérations par an ou de 200 000 € de financement intermédié annuellement, l'immatriculation ORIAS devient obligatoire même pour une activité exercée à titre accessoire, ce qui rouvre la question de la couverture à souscrire.
Quels plafonds et garanties minimales la loi impose-t-elle ?
Le Code Monétaire et Financier fixe un plancher réglementaire que tout contrat de RC Pro IOBSP doit respecter : 800 000 € de garantie par année d'assurance et 500 000 € par sinistre. Ces montants ne sont pas des repères commerciaux mais des minimums légaux, en dessous desquels un contrat ne peut pas être considéré comme conforme à l'obligation d'assurance. Un contrat qui affiche des plafonds plus élevés n'apporte pas nécessairement plus de sécurité au quotidien, mais il absorbe mieux un sinistre exceptionnel ou une accumulation de réclamations sur une même période.
Un second niveau d'obligation s'ajoute dès que l'IOBSP encaisse des fonds pour le compte de ses clients ou de l'établissement prêteur, même de façon ponctuelle : la garantie financière. Cette garantie, distincte de la RC Pro, protège les sommes transitant par l'intermédiaire en cas de défaillance de celui-ci. Elle fonctionne comme un mécanisme de restitution des fonds, indépendant de la couverture des fautes professionnelles. Un IOBSP qui ne manipule jamais de fonds clients n'a pas à la souscrire, mais celui qui encaisse ne serait-ce qu'un acompte doit impérativement vérifier ce point avant de considérer son dossier ORIAS complet.
Ces deux mécanismes se complètent sans se confondre : la RC Pro couvre l'erreur ou la négligence ponctuelle, la garantie financière protège les fonds clients en cas de défaillance plus grave de l'intermédiaire. Négliger l'un au profit de l'autre revient à ne protéger que la moitié du dispositif, alors que l'ORIAS examine les deux séparément lors du contrôle d'immatriculation.
Combien coûte une RC Pro IOBSP et comment son prix est-il calculé ?
La tarification d'une RC Pro pour un IOBSP se situe en moyenne autour de 48 € par mois, mais cette moyenne masque des écarts significatifs selon plusieurs critères que les assureurs pondèrent lors de l'étude du dossier. Le chiffre d'affaires annuel déclaré reste le facteur le plus déterminant, suivi de l'éventuel encaissement de fonds clients (qui déclenche l'exigence de la garantie financière et alourdit mécaniquement la prime), du plafond de garantie choisi au-delà du minimum légal, et de l'ancienneté ou de la sinistralité passée du professionnel.
Un point mérite d'être signalé aux professionnels qui découvrent ce marché : peu d'assureurs généralistes acceptent de couvrir spécifiquement le risque IOBSP, car il s'agit d'une activité réglementée à part entière, distincte du courtage en assurance classique. Cette rareté de l'offre explique pourquoi certains contrats affichent des conditions moins compétitives que sur d'autres branches d'assurance professionnelle plus courantes, et pourquoi il est utile de comparer plusieurs devis avant de s'engager plutôt que de retenir la première proposition reçue.
Pour un professionnel exerçant une activité mixte, à la fois en crédit et en assurance, le chiffre d'affaires à déclarer doit correspondre précisément à la répartition réelle entre les deux activités : une déclaration approximative expose à une réduction de garantie en cas de sinistre, l'assureur pouvant appliquer une règle proportionnelle si le CA réel dépasse celui déclaré à la souscription.
Quelles autres assurances accompagnent l'activité d'IOBSP ou de courtier en crédit ?
La RC Pro est le socle réglementaire, mais elle ne couvre pas l'ensemble des risques liés à l'exercice quotidien de la profession. Plusieurs garanties complémentaires méritent d'être envisagées selon la configuration de l'activité.
La multirisque professionnelle protège les locaux, le matériel informatique et les données professionnelles contre le vol, l'incendie ou le dégât des eaux, pour un tarif moyen d'environ 40 € par mois. Pour un IOBSP exerçant en véhicule pour se déplacer chez ses clients, une assurance auto professionnelle (autour de 45 € par mois) s'avère nécessaire dès lors que les trajets sortent du cadre strictement privé. Côté protection sociale du dirigeant, une mutuelle santé pour travailleur non salarié coûte en moyenne 35 € par mois (contre 26 € pour un statut salarié), et une prévoyance complémentaire, également autour de 26 € par mois, sécurise le revenu en cas d'arrêt d'activité prolongé. Sur ce dernier point, il est recommandé de viser un plafond de remboursement d'au moins 1 000 € pour que la garantie ait un effet réellement protecteur en cas de coup dur.
Ces montants restent indicatifs et varient selon l'assureur, la région d'exercice et le niveau de garantie retenu, mais ils donnent un ordre de grandeur du budget assurance global à prévoir en dehors de la seule RC Pro obligatoire.
Comment souscrire et bien choisir son contrat de RC Pro IOBSP ?
Avant toute souscription, l'immatriculation ORIAS doit être finalisée ou en cours de traitement, dans la mesure où l'attestation d'assurance figure généralement parmi les pièces demandées pour valider le dossier. Il est donc conseillé d'engager les démarches d'assurance en parallèle de la constitution du dossier ORIAS plutôt que d'attendre l'immatriculation complète, pour éviter tout retard dans le démarrage effectif de l'activité.
Pour les professionnels qui exercent une double activité de courtage en crédit et de courtage en assurance, une mutualisation des garanties sur un seul et même contrat est souvent possible auprès des assureurs qui proposent les deux risques. Cette option simplifie la gestion administrative, évite les doublons de garantie et peut se traduire par une tarification plus avantageuse que deux contrats séparés. Il convient toutefois de vérifier que chaque activité bénéficie bien des plafonds réglementaires qui lui sont propres, les seuils applicables au courtage en assurance n'étant pas identiques à ceux du CMF pour les IOBSP.
Enfin, comparer plusieurs devis reste la meilleure garantie d'obtenir un contrat réellement adapté à son volume d'activité et à son niveau de risque, en particulier sur un marché où l'offre spécialisée reste limitée. Un examen attentif des exclusions de garantie, de la définition exacte du sinistre couvert et des modalités de déclaration du chiffre d'affaires évite les mauvaises surprises au moment où la couverture doit réellement jouer son rôle.