Achats directs et indirects : où se situe la frontière et comment la piloter ?
La différence entre achats directs et indirects ne dépend pas du montant d’une commande, mais de son rôle dans le modèle économique. Un composant peu coûteux peut être direct s’il entre dans le produit vendu. À l’inverse, une prestation onéreuse reste indirecte si elle soutient le fonctionnement interne. Bien définir cette frontière aide à choisir les bons fournisseurs, les bons processus et les bons indicateurs.
Le critère décisif : ce que l’entreprise vend réellement
Les achats directs regroupent les biens et services incorporés au produit ou au service commercialisé, ou nécessaires à sa réalisation immédiate. Ils influencent directement la qualité livrée, le coût de revient, la marge et la capacité à produire. Les matières premières, les composants, les emballages, les pièces détachées et la sous-traitance de production relèvent généralement de ce périmètre.
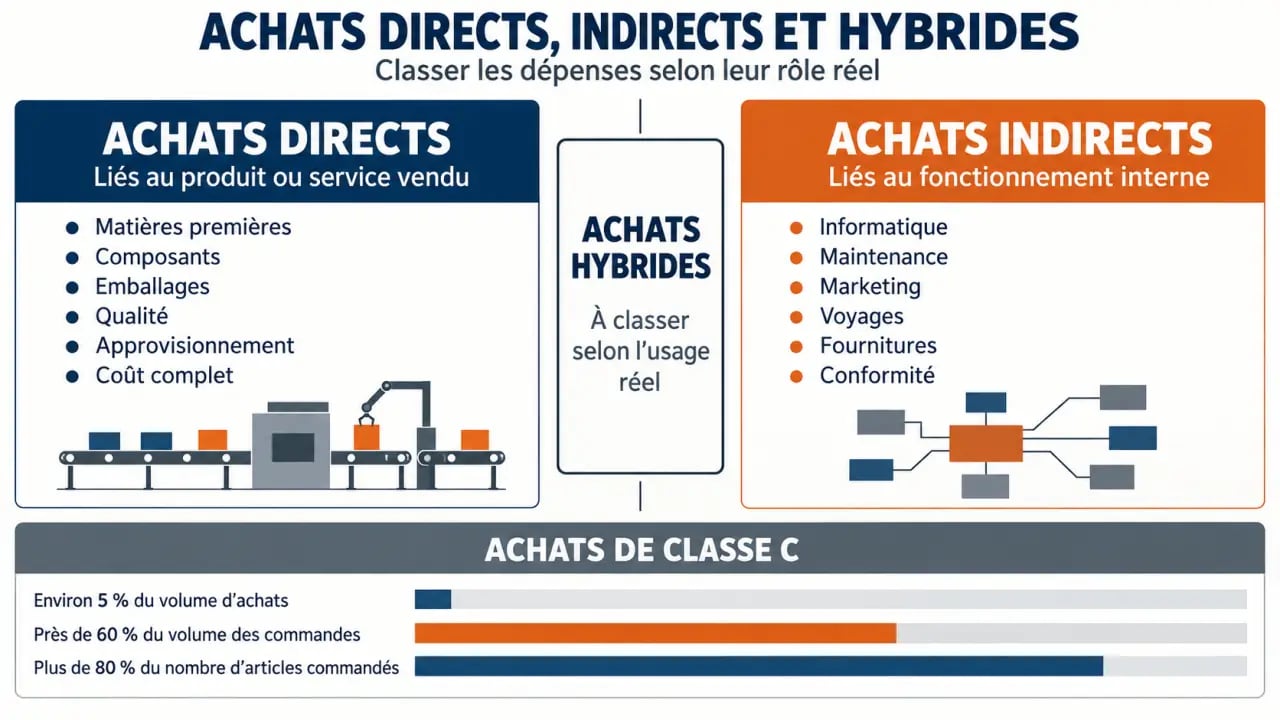
Les achats indirects, aussi appelés achats hors production, soutiennent l’activité sans être intégrés à l’offre vendue. Ils comprennent notamment l’informatique interne, la maintenance, l’énergie des bureaux, le marketing, les fournitures, les déplacements, la formation, le conseil et le nettoyage. Leur lien avec le produit final est indirect, mais leur gestion pèse sur les coûts et le fonctionnement quotidien de l’entreprise.
La classification dépend du secteur et de l’usage
Une même dépense peut changer de catégorie selon l’entreprise. L’ordinateur d’un développeur est un achat indirect pour un industriel, mais il peut contribuer directement à un service numérique facturé par un prestataire. De même, l’électricité qui alimente une ligne de fabrication peut être considérée comme directe, tandis que celle du siège reste indirecte.
Lorsqu’un achat sert plusieurs usages, il peut être qualifié d’hybride. La dépense est alors répartie selon un critère cohérent, comme l’usage réel, le centre de coûts, le volume consommé ou le responsable opérationnel. Cette méthode évite de classer automatiquement une dépense selon son seul intitulé comptable.
Des exemples et des différences qui changent le pilotage
| Critère | Achats directs | Achats indirects |
|---|---|---|
| Lien avec l’offre vendue | Entrent dans le produit ou le service livré | Permettent à l’entreprise de fonctionner |
| Exemples | Matières, composants, emballages, sous-traitance | IT, énergie, maintenance, conseil, marketing, voyages |
| Risque principal | Rupture, défaut qualité, arrêt de production | Dépenses dispersées, non-conformité, surcoûts |
| Relation fournisseur | Souvent stratégique et durable | Très variable, parfois transactionnelle |
| Indicateurs prioritaires | Qualité, taux de service, délais, coût complet | Couverture achats, conformité, économies, nombre de fournisseurs |
Dans une usine, l’acier, les cartes électroniques et le conditionnement sont des achats directs. Les équipements de protection, les abonnements logiciels, le gardiennage et l’entretien des bâtiments sont indirects. Dans une société de conseil, les prestations de sous-traitants mobilisés pour une mission client peuvent être directes, tandis que le loyer, le CRM et la communication sont indirects.
Les achats de classe C illustrent bien la difficulté du périmètre indirect. Ils associent de faibles montants unitaires, de nombreuses commandes et des articles très variés. RS France indique que ces achats représentent environ 5 % du volume d’achats, mais près de 60 % du volume des commandes et plus de 80 % du nombre d’articles commandés. La commande moyenne reste inférieure à 500 €. Leur poids administratif peut donc dépasser leur poids financier.
Pourquoi les achats indirects deviennent vite invisibles
Les achats directs sont généralement suivis par la production, la qualité et la supply chain. Les achats indirects sont souvent lancés par de nombreux prescripteurs : équipes métiers, responsables de site, informatique, ressources humaines ou direction générale. Cette dispersion fragmente les données, augmente le nombre de fournisseurs et rend les négociations globales plus difficiles.
Le maverick buying n’est pas qu’un problème de discipline
Un achat sauvage, ou maverick buying, est une commande passée hors contrat, auprès d’un fournisseur non référencé ou en dehors du circuit de validation. Il peut signaler un manque de contrôle, mais aussi un processus trop lent ou un catalogue qui ne répond pas au besoin. Imposer des règles sans améliorer l’expérience utilisateur déplace le problème : les équipes cherchent une solution plus rapide en dehors du système.
Les besoins urgents, les habitudes locales, les contraintes techniques et les impératifs budgétaires se combinent souvent dans les achats indirects. C’est ce qui rend certaines dépenses difficiles à lire. Avant d’uniformiser les pratiques, il vaut mieux repérer les usages récurrents, distinguer les achats standardisables des exceptions et construire un parcours de commande aussi simple que possible. La conformité progresse lorsque le circuit officiel répond réellement aux besoins.
Deux stratégies achats, une même exigence de valeur
Pour les achats directs, la priorité est de sécuriser la continuité d’approvisionnement sans dégrader la qualité ni le coût complet. Le prix facial ne suffit pas. Le transport, le taux de rebut, les délais, les stocks de sécurité, la dépendance à un fournisseur et sa capacité d’innovation doivent entrer dans l’analyse du coût total de possession (TCO). La capacité, la qualité et les engagements contractuels des fournisseurs doivent aussi être réévalués régulièrement.
Pour les achats indirects, les leviers les plus efficaces sont souvent la massification des volumes, la rationalisation du panel fournisseurs, les contrats-cadres, les catalogues électroniques et la centralisation des commandes. Standardiser un poste récurrent, comme les fournitures ou le matériel informatique, réduit les coûts de traitement et facilite le suivi des prix négociés. Une prestation intellectuelle sensible appelle toutefois une mise en concurrence adaptée, une définition précise du besoin et un suivi des livrables.
Segmenter avant de négocier
Il n’existe pas de levier universel. Chaque famille doit être segmentée selon sa criticité, sa récurrence, son volume, son niveau de standardisation, son risque fournisseur et son impact environnemental. Cette analyse évite de traiter un fournisseur critique de composants comme un fournisseur de consommables, ou de lancer un appel d’offres lourd pour une faible dépense ponctuelle.
La segmentation aide aussi à intégrer les objectifs de RSE, d’écoconception ou de décarbonation là où ils ont un effet réel. Elle permet enfin d’adapter le niveau de suivi aux enjeux de chaque catégorie, au lieu d’appliquer les mêmes règles à toutes les dépenses.
Mettre en place un pilotage achats fiable et progressif
La première étape est une cartographie des dépenses. Rassemblez les données de l’ERP, de la comptabilité, des cartes d’achat et des outils métiers. Nettoyez ensuite les libellés fournisseurs, puis rattachez chaque ligne à une famille, un usage et un responsable. Cette analyse fait apparaître les doublons, les achats hors contrat, les petits fournisseurs récurrents et les familles sans stratégie.
- Classifier chaque dépense en direct, indirect ou hybride selon son usage.
- Segmenter les familles selon leur enjeu économique, leur risque, leur impact RSE et leurs parties prenantes.
- Prioriser les actions : sécurisation des approvisionnements, contrats-cadres, consolidation ou standardisation.
- Mesurer les résultats et ajuster les règles avec les prescripteurs.
Un logiciel de gestion des achats peut accélérer cette démarche en consolidant les données, en automatisant les bons de commande et les relances, en diffusant des catalogues et en rapprochant commandes, factures et contrats. Il est particulièrement utile lorsque les dépenses sont réparties entre plusieurs entités ou lorsque la direction achats manque de visibilité. L’outil ne remplace toutefois ni une nomenclature claire ni la collaboration entre la finance, les opérations et les utilisateurs.
Suivez peu d’indicateurs, mais de manière homogène : part des dépenses sous gestion, taux de couverture contractuelle, nombre de fournisseurs actifs, taux de service pour les flux directs, conformité des commandes, délais de traitement et TCO sur les catégories prioritaires. Les achats directs et indirects nécessitent des méthodes différentes. Ils doivent néanmoins être pilotés avec la même rigueur, car tous deux contribuent à la performance de l’entreprise.